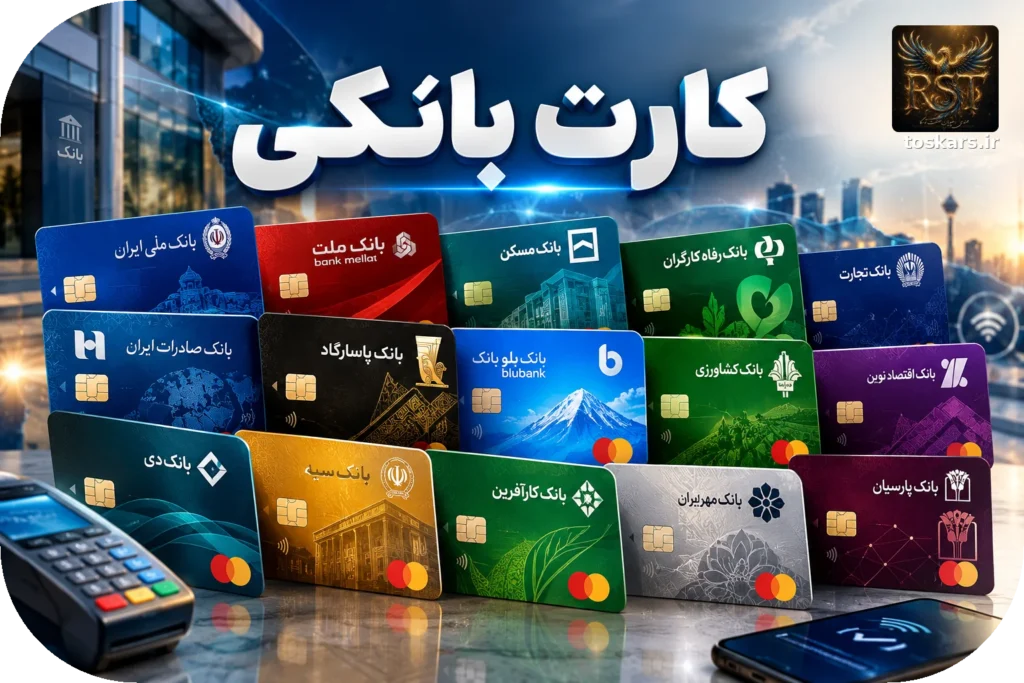
💳 کارت بانکی چطور تولید میشود؟ از یک ورق پلاستیک تا تراکنش امن بانکی
کارت بانکی در ظاهر یک قطعه پلاستیکی کوچک است؛ اما پشت همین قطعه، مجموعهای از فناوریهای چاپ، مواد مهندسی، تراشه، رمزنگاری، استانداردهای پرداخت و زیرساختهای بانکی قرار دارد. وقتی کارت را وارد دستگاه خودپرداز…
کارت بانکی در ظاهر یک قطعه پلاستیکی کوچک است؛ اما پشت همین قطعه، مجموعهای از فناوریهای چاپ، مواد مهندسی، تراشه، رمزنگاری، استانداردهای پرداخت و زیرساختهای بانکی قرار دارد. وقتی کارت را وارد دستگاه خودپرداز یا پایانه فروش میکنیم، در واقع یک زنجیره پیچیده از شناسایی، تبادل داده، احراز هویت و ارسال پیامهای مالی آغاز میشود.
اما کارت بانکی دقیقاً چگونه ساخته میشود؟ روی آن چه اطلاعاتی قرار میگیرد؟ تراشه چه کاری انجام میدهد؟ نوار مغناطیسی چرا هنوز روی برخی کارتها دیده میشود؟ پرداخت بدون تماس چگونه کار میکند و تفاوت کارت نقدی، اعتباری، پیشپرداخت و مجازی چیست؟ پاسخ این پرسشها نشان میدهد که کارت بانکی فقط «وسیله پرداخت» نیست؛ بلکه یک رابط سختافزاری میان مشتری و شبکه پیچیده پرداخت است.
🏭 کارت بانکی از چه موادی ساخته میشود و چگونه تولید میشود؟
فرآیند تولید کارت بانکی معمولاً با ساخت بدنه آغاز میشود. بخش اصلی کارت از لایههایی از مواد پلیمری مانند PVC، PET یا پلیکربنات ساخته میشود. انتخاب ماده به نوع کارت، دوام مورد انتظار، روش شخصیسازی و الزامات امنیتی بستگی دارد.
در یک فرایند صنعتی، چند لایه میتوانند روی یکدیگر قرار گرفته و تحت فشار و حرارت به یک ساختار یکپارچه تبدیل شوند. سپس چاپ طرح گرافیکی، لوگوی بانک، شماره کارت، نام دارنده و سایر عناصر ظاهری انجام میشود. بسته به فناوری تولید، بخشی از این اطلاعات ممکن است به صورت چاپ مستقیم، لیزری یا روشهای شخصیسازی دیگر روی کارت قرار گیرد.
در کارتهای دارای تراشه، مرحله مهم دیگری نیز وجود دارد: قرار دادن ماژول تراشه در بدنه کارت. این ماژول شامل تراشه الکترونیکی و اتصالات لازم برای برقراری ارتباط با کارتخوان است. در کارتهای بدون تماس نیز آنتن ظریفی در داخل ساختار کارت قرار میگیرد تا کارت بتواند انرژی و داده را از میدان الکترومغناطیسی کارتخوان دریافت و منتقل کند.
در پایان، کارت باید از نظر کیفیت چاپ، ابعاد، ضخامت، عملکرد تراشه، اطلاعات شخصیسازیشده و قابلیت خواندهشدن آزمایش شود. بنابراین تولید کارت بانکی بیشتر به تولید یک تجهیز امنیتی کوچک شبیه است تا چاپ یک کارت پلاستیکی ساده.
🔐 داخل کارت بانکی چه اطلاعاتی قرار دارد؟
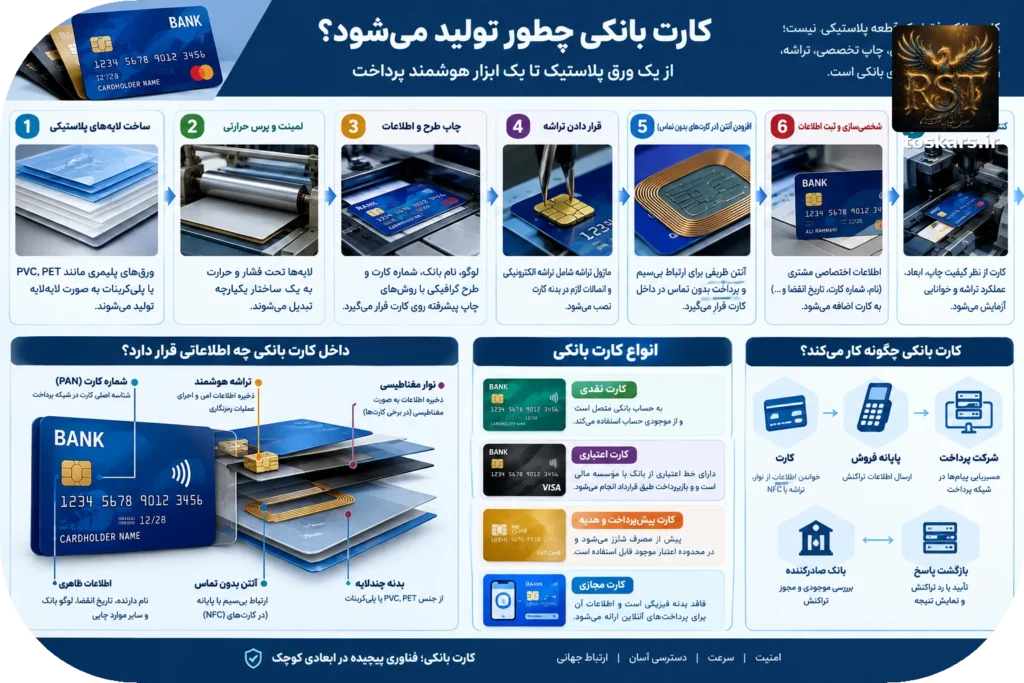
مهمترین بخش قابل مشاهده کارت معمولاً شماره کارت، تاریخ انقضا، نام دارنده و اطلاعات مربوط به بانک صادرکننده است. اما اطلاعات و قابلیتهای واقعی کارت به مراتب بیشتر از نوشتههای روی آن هستند.
شماره کارت یا PAN شناسه اصلی کارت در شبکه پرداخت است. در کنار آن، بسته به نوع کارت و استاندارد مورد استفاده، اطلاعاتی مانند تاریخ انقضا، کدهای خدماتی و دادههای مرتبط با تراشه نیز وجود دارند. در کارتهای تراشهدار، بخش مهمی از اطلاعات امنیتی در تراشه قرار دارد و قرار نیست همه اطلاعات حساس مانند یک فایل ساده قابل خواندن یا کپی شدن باشند.
در کارتهای دارای تراشه EMV، تراکنش میتواند شامل تولید دادههای پویا برای همان تراکنش باشد. این ویژگی یکی از تفاوتهای مهم کارت تراشهدار با کارتهای صرفاً مبتنی بر نوار مغناطیسی است.
برای شناخت بهتر اینکه کارت چگونه توسط دستگاههای مختلف شناسایی میشود، مطالعه مبحث خوانش کارت خودپرداز، پوز و کشلس نیز مفید است؛ زیرا نوع خواننده و روش ارتباط با کارت در تجربه پرداخت نقش مستقیمی دارد.
خوانش کارت خودپرداز 💳، پوز 💳 و کشلس 🔐
🧲 نوار مغناطیسی چه کاری انجام میدهد؟
نوار مغناطیسی یکی از قدیمیترین روشهای ذخیره اطلاعات روی کارتهای پرداخت است. اطلاعات در این نوار به شکل تغییرات مغناطیسی ذخیره میشوند و دستگاه کارتخوان با هد مغناطیسی آن را میخواند.
مزیت این فناوری سادگی و سازگاری تاریخی آن است، اما محدودیت امنیتی مهمی دارد: اطلاعات نوار ماهیت ایستاتری نسبت به تراکنشهای تراشهای دارند و امکان کپیبرداری از دادههای نوار، در صورت فراهم بودن شرایط، بیشتر است. به همین دلیل شبکههای پرداخت در بسیاری از نقاط جهان استفاده از تراشه و پرداخت بدون تماس را توسعه دادهاند.
💡 تراشه چه تفاوتی ایجاد میکند؟
تراشه هوشمند فقط یک حافظه ساده نیست. در کارتهای پرداخت مدرن، تراشه میتواند عملیات رمزنگاری و احراز اصالت تراکنش را انجام دهد و به جای ارائه صرف اطلاعات ثابت، در فرایند پرداخت دادههایی تولید کند که به همان تراکنش وابسته هستند.
به همین دلیل، سرقت فیزیکی اطلاعات کارت الزاماً به معنای امکان بازسازی تمام قابلیتهای تراشه نیست. امنیت واقعی البته به کل سامانه وابسته است و نمیتوان امنیت را فقط به وجود تراشه نسبت داد.
📡 کارت بانکی چگونه در چند ثانیه یک تراکنش انجام میدهد؟
وقتی کارت را روی پایانه فروش قرار میدهید، چند اتفاق پشت سر هم رخ میدهد. ابتدا پایانه مشخص میکند چه نوع کارت و چه روش ارتباطی در دسترس است. سپس اطلاعات مورد نیاز از نوار مغناطیسی، تراشه یا رابط بدون تماس خوانده میشود.
در تراکنش تراشهای، پایانه و کارت با یکدیگر تبادل داده میکنند. سپس پایانه اطلاعات تراکنش را به زیرساخت پرداخت ارسال میکند. در ایران، این پیام در زنجیره پرداخت الکترونیکی از مسیر شرکت ارائهدهنده خدمات پرداخت و شبکههای مربوطه به بانک صادرکننده کارت میرسد و پاسخ تأیید یا رد تراکنش در مسیر برگشت به پایانه بازمیگردد.
در واقع، دستگاه پوز خودش تصمیم نمیگیرد که حساب مشتری موجودی دارد یا نه. پایانه بیشتر نقش نقطه دریافت اطلاعات و اجرای بخش مشخصی از فرایند امنیتی را دارد؛ تصمیم نهایی به سامانههای پردازشگر و بانک صادرکننده وابسته است.
🔄 سوئیچ بانکی در این زنجیره چه نقشی دارد؟
در شبکه پرداخت، سیستمهای واسط و سوئیچها وظیفه مسیریابی و پردازش پیامهای تراکنشی را بر عهده دارند. آنها کمک میکنند درخواست تراکنش از نقطه پذیرش به مقصد مناسب برسد و پاسخ نیز به مسیر برگشت منتقل شود.
به همین دلیل، شناخت سوئیچ بانکی برای درک عملکرد کارت ضروری است؛ زیرا کارت، پایانه، شبکه پرداخت و بانک صادرکننده بدون ارتباط میان سامانههای پردازشی نمیتوانند یک تراکنش کامل ایجاد کنند.
سوئیچ بانکی چیست و چرا برای خودپرداز و کشلس و کشیر ضروری است؟
در نتیجه، چیزی که برای کاربر فقط «کشیدن کارت و وارد کردن رمز» به نظر میرسد، از دید فنی مجموعهای از پیامهای استاندارد، کنترلهای امنیتی و پاسخهای سامانهای است.
📲 پرداخت بدون تماس و NFC چگونه کار میکند؟
در کارتهای بدون تماس، دیگر لازم نیست کارت به صورت فیزیکی داخل شیار کارتخوان قرار گیرد. کارت با نزدیک شدن به پایانه، از طریق میدان الکترومغناطیسی ایجادشده توسط خواننده با آن ارتباط برقرار میکند.
فناوری NFC یکی از فناوریهای مورد استفاده برای ارتباط نزدیک است. در پرداخت بدون تماس، کارت یا وسیله پرداخت باید در فاصله بسیار کوتاهی از پایانه قرار گیرد. همین محدودیت فاصله، بخشی از مدل عملیاتی این فناوری است.
یکی از نکات جذاب این است که کارت بدون تماس برای کار کردن الزاماً باتری داخلی ندارد. انرژی مورد نیاز تراشه میتواند از میدان ایجادشده توسط کارتخوان تأمین شود. بنابراین یک کارت پلاستیکی باریک میتواند بدون باتری، در لحظه ارتباط برقرار کند.
برای آشنایی بیشتر با این فناوری، مقاله فناوری NFC موجود در سایت نیز میتواند مکمل مناسبی برای این بخش باشد.
از دید امنیتی نیز تماسنداشتن به معنای بینیازی از احراز هویت نیست. نوع تراکنش، مبلغ، سیاست شبکه پرداخت و تنظیمات صادرکننده کارت تعیین میکنند چه کنترلهایی لازم باشد.
💳 انواع کارت بانکی؛ همه کارتها یک کاربرد ندارند
عبارت «کارت بانکی» در گفتوگوی روزمره معمولاً به کارت نقدی اشاره میکند، اما از نظر مالی و فنی، کارتها انواع مختلفی دارند. تفاوت آنها بیشتر از ظاهرشان است و به منبع پول، نحوه تسویه، سقف اعتبار و رابطه کارت با حساب یا کیف پول وابسته است.
🏦 کارت نقدی
کارت نقدی یا Debit Card معمولاً به یک حساب بانکی متصل است. دارنده کارت از موجودی حساب خود استفاده میکند و تراکنشها مستقیماً با وضعیت حساب ارتباط دارند. بسیاری از کارتهای بانکی روزمره در ایران در این دسته قرار میگیرند.
💰 کارت اعتباری
در کارت اعتباری، بانک یا مؤسسه مالی یک خط اعتباری در اختیار دارنده قرار میدهد. بنابراین منبع پرداخت الزاماً موجودی لحظهای حساب جاری یا پسانداز نیست. بازپرداخت اعتبار طبق شرایط قرارداد انجام میشود.
🎁 کارت پیشپرداخت و هدیه
کارت پیشپرداخت یا Prepaid پیش از مصرف شارژ میشود و دارنده در محدوده اعتبار موجود از آن استفاده میکند. کارتهای هدیه یکی از نمونههای شناختهشده این مدل هستند. در اینجا رابطه کارت با یک موجودی از پیش تعیینشده اهمیت بیشتری از اتصال مستقیم به حساب اصلی مشتری دارد.
📱 کارت مجازی و کارتهای بدون تماس
کارت مجازی معمولاً فاقد بدنه فیزیکی است و اطلاعات کارت برای پرداختهای مشخص یا استفاده در خدمات آنلاین ارائه میشود. در مقابل، کارت بدون تماس همچنان میتواند کارت فیزیکی باشد، اما رابط ارتباطی آن با پایانه از طریق فناوری بیسیم انجام میشود.
بنابراین «فیزیکی یا مجازی»، «نقدی یا اعتباری» و «تماسی یا بدون تماس» سه دستهبندی کاملاً متفاوت هستند و نباید آنها را با یکدیگر اشتباه گرفت.
🛡️ اگر کارت کار نکند، مشکل از کجاست؟
رد شدن یک تراکنش الزاماً به معنی خراب بودن کارت نیست. مشکل میتواند از خود کارت، تراشه، پایانه، ارتباط شبکه، محدودیتهای حساب، رمز واردشده، تنظیمات بانک یا حتی اختلال در سامانههای پردازش باشد.
برای نمونه، اگر تراشه آسیب دیده باشد، ممکن است تراکنش تماسی با مشکل مواجه شود اما برخی روشهای دیگر همچنان کار کنند. اگر ارتباط پایانه با شبکه قطع باشد، کارت سالم نیز نمیتواند تراکنش آنلاین انجام دهد. همچنین ممکن است حساب مشتری محدود شده یا تراکنش موردنظر از نظر قوانین و سقفهای بانکی مجاز نباشد.
به همین دلیل، بررسی دلایل خطا در تراکنش باید بر اساس مسیر کامل تراکنش انجام شود، نه صرفاً با تعویض کارت یا دستگاه.
دلایل خطا در تراکنش و راهحلهای آن 🧾💳
در سامانههای حرفهای، ثبت کد خطا و وضعیت هر مرحله کمک میکند مشخص شود خطا در کارت، پایانه، شبکه ارتباطی، پردازشگر یا بانک صادرکننده رخ داده است.
🔬 آینده کارت بانکی؛ آیا خود کارت حذف خواهد شد؟
با گسترش پرداخت موبایلی، کیف پول دیجیتال، توکنسازی کارت و پرداختهای بیومتریک، ممکن است نقش کارت پلاستیکی به تدریج کاهش پیدا کند. در بسیاری از سناریوهای آینده، شماره واقعی کارت ممکن است مستقیماً در اختیار پذیرنده قرار نگیرد و یک توکن جایگزین آن شود.
اما این تحول به معنای حذف فوری کارت نیست. کارت فیزیکی همچنان یک ابزار ساده، قابل حمل و قابل فهم برای طیف وسیعی از کاربران است و زیرساختهای عظیم پرداخت نیز نمیتوانند در یک شب تغییر کنند.
مسیر محتملتر، همزیستی چند روش پرداخت است: کارت تراشهای، کارت بدون تماس، موبایل، ساعت هوشمند، کیف پول دیجیتال و روشهای احراز هویت جدید. در این میان، آنچه اهمیت خود را حفظ میکند، نه شکل ظاهری کارت بلکه هویت دیجیتال، امنیت، احراز هویت و اتصال مطمئن به حساب مالی است.
🧭 جمعبندی؛ کارت بانکی یک قطعه پلاستیک ساده نیست
کارت بانکی از ترکیب مواد مهندسی، چاپ تخصصی، تراشه، عناصر امنیتی و اطلاعات شخصیسازیشده ساخته میشود و سپس وارد شبکهای میشود که پایانه، شرکت پرداخت، زیرساختهای پردازشی و بانک صادرکننده را به هم متصل میکند.
نوار مغناطیسی، تراشه و ارتباط بدون تماس هرکدام نسل و سازوکار متفاوتی از تعامل کارت با پایانه را نشان میدهند. از طرف دیگر، کارت نقدی، اعتباری، پیشپرداخت و مجازی نیز بر اساس رابطه مالی خود با حساب یا اعتبار تعریف میشوند.
شاید جذابترین نکته این باشد که تمام این فناوری در ابعادی قرار گرفته که بهسادگی در جیب انسان جا میشود. اما پشت همین کارت کوچک، استانداردهای صنعتی، رمزنگاری، شبکههای بانکی و سیستمهای پردازش تراکنش قرار دارند. به همین دلیل، کارت بانکی را باید یکی از نمونههای موفق تبدیل فناوری پیچیده به یک ابزار روزمره و ساده برای انسان دانست.