🏦 سوئیچ بانکی چیست؟ بررسی ساختار، عملکرد و تفاوت سوئیچهای کشلس دیواری و مینی کشلس در ایران
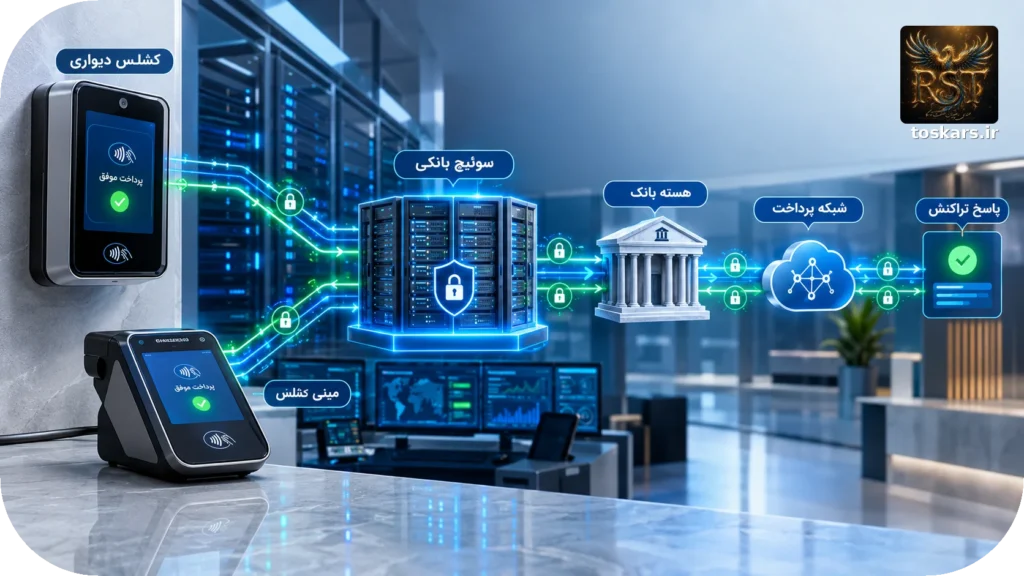
وقتی درباره دستگاههای کشلس دیواری و مینی کشلس صحبت میکنیم، معمولاً تمرکز روی صفحهنمایش، کارتخوان، چاپگر، طراحی بدنه و امکانات نرمافزاری دستگاه است؛ اما بخش مهمتری وجود دارد که کاربر آن را نمیبیند و…
وقتی درباره دستگاههای کشلس دیواری و مینی کشلس صحبت میکنیم، معمولاً تمرکز روی صفحهنمایش، کارتخوان، چاپگر، طراحی بدنه و امکانات نرمافزاری دستگاه است؛ اما بخش مهمتری وجود دارد که کاربر آن را نمیبیند و بدون آن، دستگاه عملاً امکان انجام تراکنش بانکی را ندارد: سوئیچ.
سوئیچ در یک سامانه پرداخت، نقش مسیردهنده و پردازشگر تراکنش را ایفا میکند. درخواست تراکنش از دستگاه دریافت میشود، اعتبارسنجیها و کنترلهای لازم انجام میگیرد، تراکنش به مقصد مناسب هدایت میشود و پاسخ نیز دوباره به دستگاه بازمیگردد. در معماری بانکی، سوئیچ میتواند با سیستم بانکداری متمرکز، مدیریت کارت، شبکههای پرداخت و سایر سامانههای بانکی ارتباط داشته باشد.
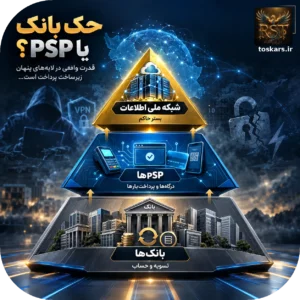
اما در بازار کشلس ایران، عبارت «سوئیچ بانکی» همیشه به یک مفهوم واحد اشاره نمیکند. گاهی منظور سوئیچ اختصاصی یک بانک است، گاهی شبکه یا سوئیچ مشارکتی است که دستگاه شخصی را به خدمات بانکی متصل میکند و گاهی نیز منظور سوئیچ یک شرکت پرداخت یا ارائهدهنده خدمات پرداخت است. همین تفاوت، دلیل اصلی اختلاف میان گزینههایی مانند بانک شهر، بانک اقتصاد نوین، بانک دی، بانک سینا، بانک کارآفرین، بانک مسکن، پرداخت نوین و مانیتک است.
🔌 سوئیچ بانکی دقیقاً چیست؟
سوئیچ بانکی را میتوان یک لایه نرمافزاری و زیرساختی دانست که وظیفه اصلی آن دریافت، کنترل، مسیریابی و مدیریت تراکنشهای بانکی است. سوئیچ معمولاً بین پایانهای مانند ATM، کشلس، کیوسک یا سایر تجهیزات پرداخت و سامانههای بانکی قرار میگیرد.
برای مثال، وقتی کاربر در یک کشلس دیواری کارت خود را وارد میکند و درخواست کارتبهکارت یا دریافت موجودی دارد، دستگاه بهتنهایی تصمیم نمیگیرد که تراکنش چگونه انجام شود. اطلاعات تراکنش از طریق ارتباط امن به زیرساخت مربوطه ارسال میشود، سوئیچ مسیر مناسب را مشخص میکند، سامانه بانکی عملیات را بررسی میکند و پاسخ نهایی به دستگاه بازمیگردد.
در یک معماری ساده میتوان مسیر را اینگونه نمایش داد:
کاربر ← کشلس ← ارتباط شبکه ← سوئیچ ← سامانه بانکی ← شبکه پرداخت/بانک مقصد ← سوئیچ ← کشلس
البته معماری واقعی میتواند بسیار پیچیدهتر باشد و بسته به نوع تراکنش، بانک، شبکه و ارائهدهنده سوئیچ، اجزای دیگری مانند سامانه مدیریت کارت، سامانه کشف تقلب، مدیریت کلید، ثبت تراکنش، مغایرتگیری و تسویه نیز در مسیر قرار بگیرند.
🧠 سوئیچ در کشلس دیواری چه کاری انجام میدهد؟
در یک کشلس دیواری، سوئیچ عملاً یکی از اجزای حیاتی زنجیره خدمات است. دستگاه رابط کاربر است، اما بخش عمده منطق تراکنش در زیرساخت بانکی و پرداخت اتفاق میافتد.
برای مثال، در عملیات دریافت موجودی، دستگاه درخواست را دریافت میکند، اطلاعات کارت و درخواست سرویس را در قالب تراکنش ارسال میکند، سوئیچ آن را به مسیر مناسب هدایت میکند و نتیجه را به کشلس برمیگرداند.
در عملیات کارتبهکارت نیز موضوع پیچیدهتر میشود؛ زیرا ممکن است کارت مبدأ و حساب مقصد به یک بانک تعلق نداشته باشند. در این حالت، مسیریابی تراکنش و ارتباط میان سامانههای مختلف اهمیت بیشتری پیدا میکند.
به همین دلیل، وقتی گفته میشود «این کشلس روی سوئیچ فلان بانک کار میکند»، منظور صرفاً یک تنظیم نرمافزاری ساده داخل دستگاه نیست؛ بلکه دستگاه باید در یک زنجیره فنی، قراردادی و بانکی مشخص قرار گرفته باشد.
🏧 سوئیچ کشلس با خود دستگاه چه تفاوتی دارد؟
یکی از اشتباهات رایج در بازار این است که سوئیچ را بخشی از سختافزار کشلس تصور کنیم. در حالی که سوئیچ معمولاً یک زیرساخت نرمافزاری و شبکهای خارج از دستگاه است.
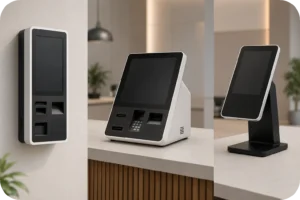
کشلس شامل اجزایی مانند صفحهنمایش، کارتخوان، PIN Pad، چاپگر، پردازنده، سیستمعامل و ارتباط شبکه است؛ اما سوئیچ در سمت زیرساخت قرار دارد و تراکنشهای دریافتشده از پایانهها را مدیریت و مسیریابی میکند.
بنابراین ممکن است یک مدل کشلس سختافزاری مشخص بتواند با چند سوئیچ مختلف کار کند؛ البته مشروط به اینکه نرمافزار، پروتکل ارتباطی، الزامات امنیتی، کلیدگذاری، مجوزها و تنظیمات مربوط به آن سوئیچ پشتیبانی شود.
این موضوع یکی از دلایلی است که در بازار ایران یک دستگاه کشلس مشخص ممکن است با چند بانک یا ارائهدهنده سوئیچ عرضه شود.
🧩 ساختار کلی یک سامانه کشلس متصل به سوئیچ
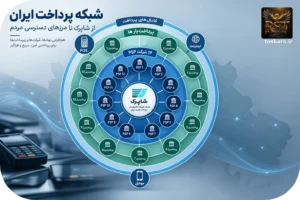
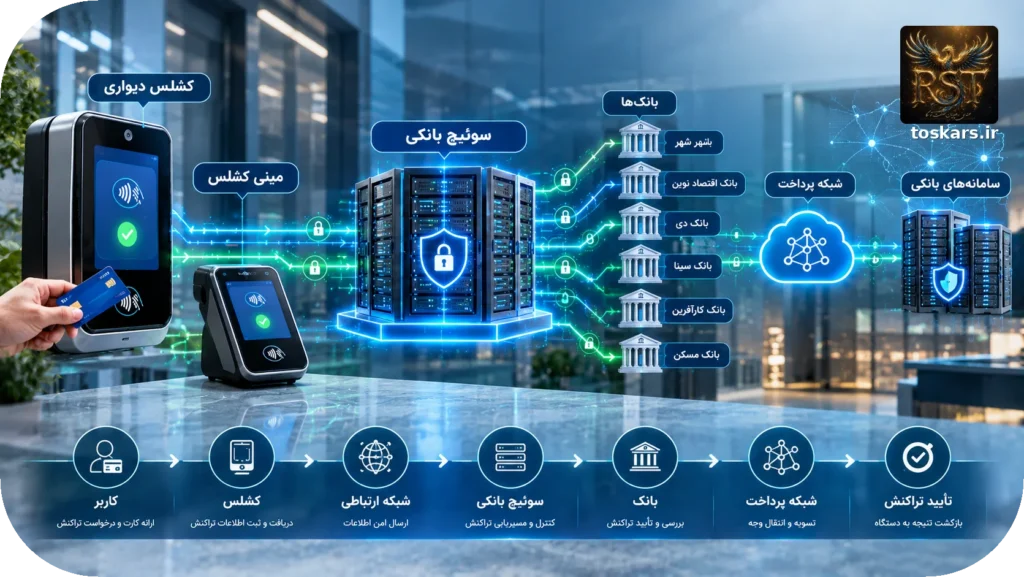
اگر بخواهیم کل معماری را ساده کنیم، میتوان آن را در چند لایه مشاهده کرد:
لایه اول؛ کاربر: کارت را وارد میکند، رمز یا اطلاعات لازم را وارد میکند و سرویس موردنظر را انتخاب میکند.
لایه دوم؛ کشلس: کارتخوان، PIN Pad، صفحهنمایش، چاپگر و نرمافزار دستگاه ورودی کاربر را دریافت و تراکنش را آماده ارسال میکنند.
لایه سوم؛ شبکه ارتباطی: تراکنش از طریق شبکه ارتباطی مناسب به زیرساخت سوئیچ منتقل میشود.
لایه چهارم؛ سوئیچ: تراکنش شناسایی، کنترل و به مسیر مناسب هدایت میشود.
لایه پنجم؛ سامانه بانکی: بانک یا سامانه مقصد وضعیت حساب، کارت، موجودی و سایر پارامترهای لازم را بررسی میکند.
لایه ششم؛ پاسخ: نتیجه تراکنش از مسیر برگشتی به دستگاه میرسد و کشلس نتیجه را به کاربر نمایش میدهد یا رسید چاپ میکند.
این معماری نشان میدهد که عملکرد یک کشلس را نمیتوان فقط با مشخصات سختافزاری آن سنجید. حتی یک دستگاه قدرتمند نیز اگر اتصال پایدار و مسیر تراکنش مناسبی نداشته باشد، تجربه کاربری مطلوبی ایجاد نخواهد کرد.
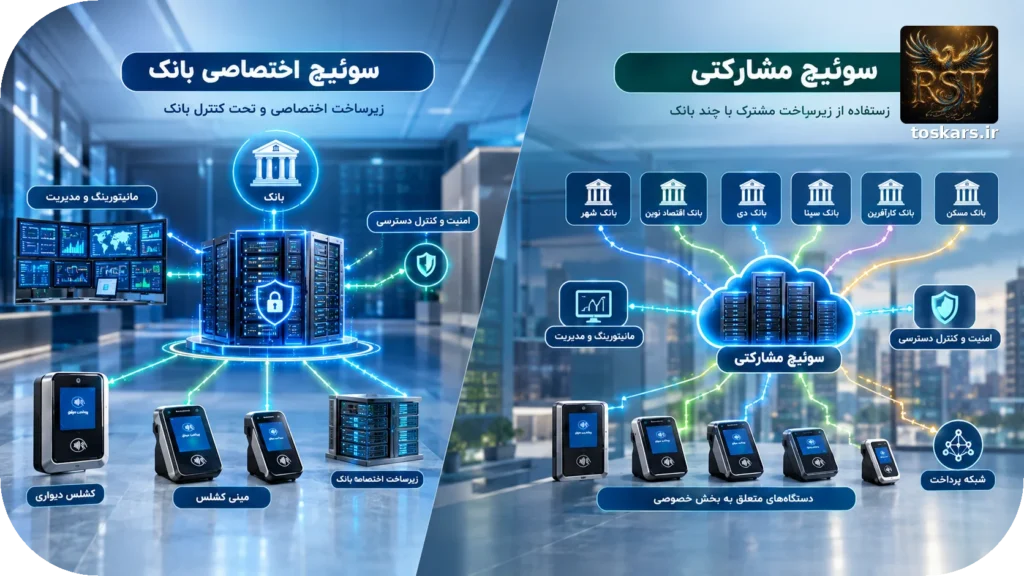
🔐 سوئیچ اختصاصی بانک چیست؟
در مدل سوئیچ اختصاصی بانک، بانک زیرساخت و مسیر ارائه خدمات را در چارچوب سامانههای خودش مدیریت میکند. دستگاه کشلس نیز طبق ضوابط همان بانک و قرارداد مربوطه به این زیرساخت متصل میشود.
مزیت مهم این مدل، نزدیکی بیشتر دستگاه به اکوسیستم بانکی همان بانک است. کنترل فرایند، سیاستهای امنیتی، مدیریت سرویسها و هماهنگی با سامانههای داخلی میتواند یکپارچهتر باشد.
اما اختصاصی بودن الزاماً به معنای بهتر بودن در همه شرایط نیست. ممکن است بانک از نظر تعداد سرویسهای قابل ارائه، پوشش جغرافیایی، فرایند پذیرش دستگاه، پشتیبانی، زمان راهاندازی یا شرایط اقتصادی برای یک سرمایهگذار مناسبتر یا نامناسبتر باشد.
مزایای سوئیچ اختصاصی بانک
• ارتباط مستقیمتر با اکوسیستم بانک
• امکان ارائه خدمات اختصاصی بانک
• ساختار مشخصتر برای مسئولیتهای فنی و قراردادی
• کنترل بیشتر بانک روی پایانههای متصل
• امکان هماهنگی نزدیکتر میان دستگاه و سامانههای داخلی بانک
معایب سوئیچ اختصاصی بانک
• وابستگی بیشتر به یک بانک
• محدودیت احتمالی در تنوع خدمات
• وابستگی به سیاستها و فرآیندهای همان بانک
• امکان دشوارتر شدن تغییر مسیر یا جابهجایی سوئیچ
• تفاوت شرایط قرارداد و پشتیبانی از یک بانک تا بانک دیگر
🤝 سوئیچ مشارکتی؛ وقتی دستگاه متعلق به بخش خصوصی است
مدل دیگر، سوئیچ مشارکتی یا مدلی است که در آن شخص یا شرکت مالک یا بهرهبردار دستگاه، با یک بانک یا مجموعه ارائهدهنده خدمات بانکی و پرداخت وارد همکاری میشود.
در این مدل، هدف این است که بخش خصوصی بتواند دستگاهی مانند ATM یا کشلس را در محل مناسب نصب کند و از زیرساخت بانکی موجود برای ارائه خدمات استفاده کند؛ بدون اینکه لازم باشد تمام زیرساخت یک شبکه بانکی را از صفر ایجاد کند.
این مدل در بازار ایران سابقه مشخصی دارد. برای نمونه، بانک دی در پروژه خودپردازهای مشارکتی، اتصال خودپردازهای شخصی به سوئیچ بانک از طریق شرکت توسنسها یا مانیتک را مطرح کرده و این مدل را راهکاری برای توسعه خدمات برونشعبهای دانسته است.
در نتیجه، «اشتراکی با مردم» را بهتر است مدل مشارکتی بنامیم؛ یعنی زیرساخت بانکی در اختیار پایانههایی قرار میگیرد که میتوانند متعلق به اشخاص یا بخش خصوصی باشند و درآمد و مسئولیتها طبق قرارداد میان طرفین تقسیم میشود.
💰 تفاوت سوئیچ مشارکتی و اختصاصی از نگاه سرمایهگذار
برای مالک یک کشلس، تفاوت این دو مدل فقط یک مسئله فنی نیست؛ بلکه مستقیماً روی اقتصاد دستگاه اثر میگذارد.
در مدل مشارکتی، فرد معمولاً به دنبال راهاندازی سریعتر دستگاه، استفاده از زیرساخت آماده، دریافت سهم مشخص از درآمد و کاهش پیچیدگی فنی است.
در مدل اختصاصی، ممکن است ارتباط نزدیکتری با بانک وجود داشته باشد، اما شرایط پذیرش، قرارداد، الزامات فنی و تجاری میتواند متفاوت باشد.
به همین دلیل نمیتوان یک پاسخ عمومی مانند «سوئیچ مشارکتی بهتر است» یا «سوئیچ بانکی بهتر است» ارائه کرد. انتخاب مناسب به محل نصب، نوع تراکنش، تعداد تراکنش، سهم درآمد، کارمزد، کیفیت پشتیبانی، قطعی شبکه، زمان تسویه و شرایط قرارداد بستگی دارد.
🏦 پرداخت نوین؛ یک سوئیچ بانکی است یا شرکت پرداخت؟
یکی از نکات مهم در بازار ایران، تفکیک بانک از شرکت ارائهدهنده خدمات پرداخت است. پرداخت نوین آرین در ساختار صنعت پرداخت ایران بهعنوان شرکت ارائهدهنده خدمات پرداخت فعالیت میکند و با مجموعهای از بانکها همکاری دارد.
بنابراین زمانی که در بازار گفته میشود «دستگاه روی سوئیچ پرداخت نوین است»، نباید آن را دقیقاً معادل «سوئیچ اختصاصی یک بانک» دانست. شرکت پرداخت میتواند زیرساخت پذیرش و پردازش تراکنش پایانهها را فراهم کند و با چند بانک همکاری داشته باشد.
گزارشهای منتشرشده در شبکه نمایندگان پرداخت نوین نیز از همکاری این شرکت با مجموعهای از بانکها از جمله اقتصاد نوین، سپه، تجارت، کشاورزی، پست بانک، سینا، گردشگری، پاسارگاد، مهر ایران، توسعه تعاون، سرمایه، ایران زمین، صنعت و معدن، رسالت، شهر، مسکن، رفاه، صادرات و دی خبر میدهند.
همچنین پرداخت نوین در سالهای اخیر زیرساخت سوئیچ خود را بهروزرسانی کرده و در اطلاعیههای مرتبط با پایانهها از سوئیچهایی مانند «اینتک» و «سیپا» نام برده شده است. بنابراین در زمان بررسی یک دستگاه، صرفاً نام شرکت پرداخت کافی نیست و باید مشخص شود دستگاه دقیقاً روی کدام مسیر و قرارداد فعال میشود.
🟢 مانیتک چیست و چه تفاوتی با سوئیچ اختصاصی بانک دارد؟
مانیتک یا شرکت تراکنش همراه مانیتک، یکی از نامهایی است که در بازار دستگاههای بانکی و بهخصوص مدلهای مشارکتی دیده میشود. این مجموعه خود را بهعنوان شبکه امن و مستقل ماشینهای بانکی معرفی کرده و در پروژههای مرتبط با اتصال دستگاههای بانکی به شبکه شتاب فعالیت داشته است.
یکی از تفاوتهای مهم مانیتک با یک سوئیچ اختصاصی بانک این است که مدل فعالیت آن میتواند نقش واسط میان پایانه بخش خصوصی و زیرساخت بانکی را ایفا کند.
برای نمونه، پروژه خودپردازهای مشارکتی بانک دی از طریق مانیتک نمونهای از این مدل است؛ یعنی دستگاه متعلق به بخش خصوصی میتواند طبق قرارداد و الزامات مربوطه از مسیر مانیتک به سوئیچ بانکی متصل شود.
این مدل برای بازار کشلس نیز از این جهت اهمیت دارد که مالک دستگاه الزاماً مجبور نیست تمام زیرساخت ارتباطی و بانکی را خودش ایجاد کند؛ بلکه میتواند از یک شبکه و قرارداد مشارکتی موجود استفاده کند.
🏙️ سوئیچ بانک شهر، اقتصاد نوین، دی، سینا، کارآفرین و مسکن چه تفاوتی دارند؟
در بازار ایران نام بانکهای مختلفی در ارتباط با واگذاری یا فعالسازی دستگاههای بانکی و کشلس دیده میشود. از جمله بانک شهر، بانک اقتصاد نوین، بانک دی، بانک سینا، بانک کارآفرین و بانک مسکن.
اما باید یک نکته مهم را در نظر گرفت: «سوئیچ یک بانک» الزاماً به این معنی نیست که شرایط آن برای تمام دستگاهها، تمام شهرها یا تمام متقاضیان یکسان است. شرایط واگذاری، نوع دستگاه قابل پذیرش، قرارداد، کارمزد، تسویه، خدمات قابل ارائه و سیاست بانک میتواند تغییر کند.
برای مثال، در بازار فروش و فعالسازی کشلس، مدلهایی مشاهده میشود که برای یک دستگاه مشخص امکان اتصال به بانکهای اقتصاد نوین، دی، سینا و شهر اعلام شده است. در نمونهای دیگر، دستگاه UCI-CH600 برای اتصال به بانک کارآفرین معرفی شده است. این موارد نشان میدهد که سازگاری دستگاه با سوئیچ و قرارداد بانکی، موضوعی وابسته به محصول و پروژه است و نباید آن را یک ویژگی ثابت همه دستگاهها دانست.
🏦 بانک شهر
بانک شهر یکی از بانکهایی است که در بازار خدمات الکترونیکی و زیرساختهای بانکی حضور دارد و نام آن در پروژهها و تجهیزات برونشعبهای نیز دیده میشود. انتخاب این مسیر باید بر اساس شرایط فعلی قرارداد، نوع دستگاه و خدمات قابل ارائه بررسی شود.
🏦 بانک اقتصاد نوین
بانک اقتصاد نوین نیز از گزینههایی است که در بازار دستگاههای خودپرداز و کشلس برای دریافت سوئیچ یا اتصال دستگاه مطرح شده است. در اینجا نیز باید بین «سوئیچ بانکی بانک» و «سوئیچ شرکت پرداخت طرف قرارداد با بانک» تفاوت قائل شد.
🏦 بانک دی
بانک دی نمونه جالبی برای بررسی مدل مشارکتی است؛ زیرا پروژه خودپردازهای مشارکتی این بانک، اتصال دستگاههای شخصی به سوئیچ بانک از مسیر مانیتک را دنبال کرده است. این تجربه نشان میدهد که مالکیت دستگاه و مالکیت زیرساخت بانکی الزاماً یکسان نیست.
🏦 بانک سینا
بانک سینا نیز در بازار کشلس و خودپرداز بهعنوان یکی از گزینههای قابل بررسی مطرح میشود. با این حال، فعال بودن یک مدل دستگاه روی سوئیچ بانک باید در زمان خرید و راهاندازی بهصورت قراردادی و عملیاتی تأیید شود.
🏦 بانک کارآفرین
بانک کارآفرین نیز در بازار سوئیچ دستگاههای خودپرداز و کشلس مطرح است و برخی عرضهکنندگان، مدلهایی از کشلس را با امکان فعالسازی روی سوئیچ این بانک معرفی کردهاند. بنابراین این گزینه نیز بیشتر باید از منظر شرایط قرارداد و سرویس قابل ارائه بررسی شود تا صرفاً نام بانک.
🏦 بانک مسکن
بانک مسکن نیز در فهرست بانکهایی قرار گرفته که با شرکتهای حوزه پرداخت و پایانههای بانکی همکاری دارند. در مورد کشلس، باید بررسی شود که اتصال موردنظر مستقیماً از مسیر زیرساخت بانک انجام میشود یا از طریق شرکت پرداخت و سوئیچ واسط.
📊 تفاوت واقعی سوئیچها در چیست؟
وقتی چند سوئیچ مختلف برای یک کشلس پیشنهاد میشود، نباید فقط نام بانک یا شرکت را مقایسه کرد. معیارهای واقعی عبارتاند از:
۱. پایداری ارتباط: قطعی و اختلال سوئیچ مستقیماً روی عملکرد دستگاه اثر میگذارد.
۲. سرعت پاسخ تراکنش: زمان پاسخ مناسب باعث کاهش صف و افزایش رضایت کاربر میشود.
۳. خدمات قابل ارائه: همه مسیرها الزاماً تمام خدمات بانکی را با یک سطح ارائه نمیکنند.
۴. نحوه تسویه: زمان و روش تسویه برای مالک دستگاه اهمیت اقتصادی دارد.
۵. کارمزد و سهم درآمد: مدل مالی هر قرارداد میتواند متفاوت باشد.
۶. پشتیبانی: در دستگاه سلفسرویس، خرابی یا قطع سرویس میتواند مستقیماً باعث از دست رفتن درآمد شود.
۷. مانیتورینگ: مشاهده وضعیت دستگاه، تراکنشها، خطاها و ارتباط شبکه برای مدیریت تعداد زیادی دستگاه ضروری است.
۸. امنیت: کلیدگذاری، ارتباط امن، مدیریت دسترسی و کنترل پایانه باید در نظر گرفته شود.
۹. سازگاری با مدل کشلس: همه سوئیچها الزاماً برای همه مدلهای سختافزاری و نرمافزاری آماده نیستند.
۱۰. شرایط قرارداد: مدت قرارداد، مالکیت دستگاه، مسئولیت تعمیرات، نحوه تسویه و شرایط قطع سرویس باید پیش از راهاندازی مشخص باشد.
⚠️ معایب وابستگی به یک سوئیچ
اتصال یک کشلس به یک سوئیچ مشخص مزایای زیادی دارد، اما وابستگی نیز ایجاد میکند. اگر سوئیچ دچار اختلال شود، ارتباط دستگاه قطع شود یا شرایط همکاری تغییر کند، ممکن است دستگاه برای مدتی از چرخه درآمد خارج شود.
در برخی مدلها نیز تغییر سوئیچ ساده نیست؛ زیرا ممکن است نیاز به تغییر نرمافزار، کلیدگذاری، قرارداد، ترمینال، تنظیمات شبکه و حتی تأیید مجدد دستگاه وجود داشته باشد.
بنابراین هنگام خرید کشلس نباید فقط پرسید «این دستگاه روی چه بانکی است؟». سؤال حرفهایتر این است: این دستگاه روی چه سوئیچی، با چه قراردادی، چه سرویسهایی، چه شرایط تسویهای و با چه امکان تغییر یا جایگزینی در آینده کار میکند؟
🧱 تفاوت سوئیچ برای کشلس دیواری و مینی کشلس
از نظر منطق تراکنش، کشلس دیواری و مینی کشلس تفاوت بنیادینی در مفهوم سوئیچ ندارند. هر دو باید تراکنش را از پایانه به زیرساخت بانکی و پرداخت منتقل کنند.
تفاوت اصلی در نوع استفاده و معماری دستگاه است. کشلس دیواری معمولاً برای نصب ثابت، استفاده مداوم و ارائه خدمات سلفسرویس طراحی میشود. بنابراین پایداری شبکه، مانیتورینگ، امنیت فیزیکی، دوربین و مدیریت از راه دور اهمیت بیشتری پیدا میکند.
مینی کشلس نیز به دلیل ابعاد کوچکتر و کاربردهای متنوعتر میتواند در محیطهای محدود یا کسبوکارهایی که فضای کمی دارند استفاده شود. اما کوچکتر بودن دستگاه به معنی حذف نیاز به زیرساخت بانکی نیست.
در هر دو مدل، بخش مهمی از کیفیت نهایی دستگاه به ترکیب سختافزار + نرمافزار + ارتباط + سوئیچ + قرارداد بانکی بستگی دارد.
🔄 آیا میتوان یک کشلس را روی چند سوئیچ راهاندازی کرد؟
از نظر فنی ممکن است یک سختافزار بتواند با چند زیرساخت یا سوئیچ سازگار شود، اما این موضوع به معنای آن نیست که مالک دستگاه میتواند هر زمان که خواست با یک تنظیم ساده سوئیچ را تغییر دهد.
هر مسیر ممکن است نیازمند نرمافزار، ترمینال، کلیدگذاری، قرارداد، احراز هویت پایانه و تنظیمات شبکه مخصوص خود باشد. بنابراین قابلیت «چندسوئیچه بودن» باید از طرف تأمینکننده دستگاه و ارائهدهنده سرویس بهصورت مشخص تأیید شود.
این موضوع برای سرمایهگذار مهم است؛ زیرا دستگاهی که از نظر سختافزاری امکان تغییر مسیر دارد، ممکن است از نظر قراردادی یا عملیاتی چنین آزادی عملی نداشته باشد.
📡 نقش مانیتورینگ در سوئیچ کشلس
یک سوئیچ حرفهای فقط مسئول عبور تراکنش نیست. در شبکهای از دستگاههای سلفسرویس، مانیتورینگ اهمیت بسیار زیادی دارد.
مدیر شبکه باید بتواند وضعیت ارتباط دستگاه، خطاها، تراکنشهای ناموفق، وضعیت تجهیزات و برخی شاخصهای عملیاتی را مشاهده کند. در شبکههای بزرگ، نبود مانیتورینگ مناسب باعث میشود خرابی دستگاه تنها زمانی مشخص شود که کاربر با آن مواجه شود.
به همین دلیل هنگام مقایسه دو سوئیچ باید پرسید پنل مدیریتی آنها چه امکاناتی دارد، چه اطلاعاتی نمایش میدهد و چه میزان کنترل از راه دور در اختیار بهرهبردار قرار میدهد.
🛡️ امنیت؛ مهمتر از نام سوئیچ
سوئیچ مستقیماً با دادههای تراکنش سروکار دارد و به همین دلیل امنیت آن بخش جداییناپذیر معماری پرداخت است. ارتباط دستگاه با زیرساخت باید به شکل امن انجام شود و اطلاعات حساس نباید در مسیرهای غیرقابل اعتماد در معرض دسترسی قرار گیرد.
در یک معماری مناسب، امنیت فقط در سوئیچ خلاصه نمیشود. PIN Pad، کلیدگذاری، نرمافزار دستگاه، ارتباط شبکه، سرورهای سوئیچ، مدیریت دسترسی، ثبت رویدادها و سامانههای نظارتی همگی بخشی از زنجیره امنیت هستند.
این موضوع برای کشلس اهمیت بیشتری دارد؛ زیرا دستگاه برخلاف پایانهای که داخل شعبه یا فروشگاه قرار دارد، ممکن است در یک محل عمومی و بدون حضور اپراتور دائمی فعالیت کند.
💡 کدام سوئیچ برای کشلس بهتر است؟
پاسخ واحدی برای همه دستگاهها وجود ندارد. اگر هدف، راهاندازی یک کشلس شخصی در یک موقعیت مشخص باشد، یک سوئیچ مشارکتی میتواند به دلیل سادهتر بودن مسیر ورود به شبکه بانکی گزینه مناسبی باشد.
اگر کسبوکار یا مجموعهای رابطه مشخصی با یک بانک داشته باشد، سوئیچ اختصاصی همان بانک ممکن است انتخاب منطقیتری باشد.
اگر تعداد دستگاهها زیاد باشد، معیارهایی مانند مانیتورینگ، پایداری، پشتیبانی، API یا پروتکلهای ارتباطی، مدیریت ترمینال و قابلیت توسعه اهمیت بیشتری پیدا میکنند.
بنابراین انتخاب میان پرداخت نوین، مانیتک، بانک شهر، اقتصاد نوین، دی، سینا، کارآفرین، مسکن یا سایر گزینهها نباید صرفاً بر اساس نام یا میزان معروفیت انجام شود. باید شرایط واقعی قرارداد و زیرساخت در زمان راهاندازی بررسی شود.
🧾 قبل از خرید کشلس، این ۱۰ سؤال را از فروشنده بپرسید
۱. دستگاه دقیقاً روی کدام سوئیچ فعال میشود؟
۲. سوئیچ متعلق به بانک است یا شرکت ارائهدهنده خدمات پرداخت/شبکه مشارکتی؟
۳. مالک دستگاه چه قراردادی با بانک یا شرکت سوئیچ دارد؟
۴. چه خدمات بانکی روی دستگاه فعال است؟
۵. تسویه و سهم درآمد چگونه انجام میشود؟
۶. در صورت قطعی سوئیچ، پشتیبانی و زمان رفع مشکل چگونه است؟
۷. آیا دستگاه امکان تغییر سوئیچ دارد؟
۸. آیا کلیدگذاری و فعالسازی توسط مجموعه مجاز انجام میشود؟
۹. وضعیت مانیتورینگ و گزارشگیری دستگاه چگونه است؟
۱۰. اگر قرارداد یا شرایط سوئیچ تغییر کند، تکلیف دستگاه چیست؟
🔗 ارتباط سوئیچ با انتخاب خود کشلس
سوئیچ نباید بعد از خرید دستگاه بهعنوان یک موضوع فرعی بررسی شود. انتخاب سوئیچ باید از همان مرحله انتخاب کشلس در نظر گرفته شود؛ زیرا برخی مدلها، نرمافزارها و پیکربندیهای دستگاه برای مسیرهای مشخصی آماده شدهاند.
در سایت نیز برای شناخت بهتر این تجهیزات میتوان به مقاله سوئیچ بانکی چیست و چرا قطع میشود؟ مراجعه کرد و برای بررسی تفاوت ساختاری تجهیزات، صفحات مربوط به کشلس دیواری و مینی کشلس نیز قابل استفاده هستند.
سوئیچ بانکی چیست و چرا قطع میشود؟
🎯 جمعبندی؛ دستگاه خوب بدون سوئیچ مناسب کامل نیست
کشلس دیواری یا مینی کشلس فقط یک دستگاه سختافزاری نیست. آنچه کاربر در مقابل خود میبیند، نتیجه همکاری چند لایه است: سختافزار، نرمافزار، ارتباط شبکه، زیرساخت بانکی، سوئیچ و قرارداد ارائه خدمات.
سوئیچ در این میان مسیر حیاتی عبور تراکنش است. میتواند متعلق به یک بانک باشد، در قالب یک شبکه مشارکتی ارائه شود یا توسط یک شرکت پرداخت و فناوری برای اتصال پایانهها به زیرساختهای بانکی مورد استفاده قرار گیرد.
در بازار ایران، گزینههایی مانند پرداخت نوین و مانیتک در کنار مسیرهای مرتبط با بانکهایی مانند شهر، اقتصاد نوین، دی، سینا، کارآفرین و مسکن دیده میشوند؛ اما این نامها نباید بدون بررسی قرارداد، سرویس، شرایط فعالسازی و وضعیت روز شبکه با یکدیگر مقایسه شوند.
برای مالک کشلس، بهترین سوئیچ الزاماً معروفترین سوئیچ نیست. بهترین گزینه، مسیری است که برای نوع دستگاه، محل نصب، حجم تراکنش، خدمات موردنیاز، شرایط تسویه، پشتیبانی، امنیت و مدل اقتصادی دستگاه مناسبتر باشد.
به زبان ساده، اگر کشلس را «بدن» یک سامانه بانکی بدانیم، سوئیچ بخشی از «سیستم عصبی» آن است؛ کاربر ممکن است فقط صفحهنمایش و کارتخوان را ببیند، اما در پشت هر تراکنش موفق، زنجیرهای از ارتباطات و پردازشها قرار دارد که کیفیت آنها مستقیماً روی عملکرد دستگاه اثر میگذارد.