🔗 شبکه پرداخت ایران؛ نقشه کامل بازیگران و سازوکار تراکنشها
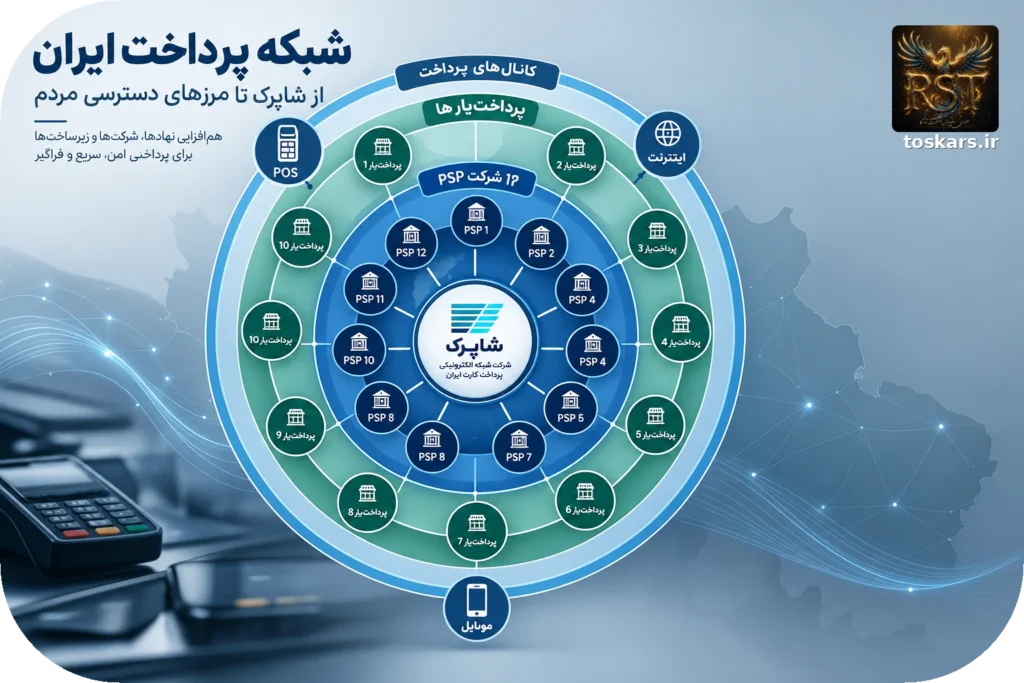
شبکه پرداخت الکترونیکی ایران امروز به یک زیرساخت حیاتی تبدیل شده که روزانه میلیونها تراکنش را پردازش میکند. هر بار که کارت بانکی خود را در یک فروشگاه میکشید یا در یک درگاه اینترنتی…
شبکه پرداخت الکترونیکی ایران امروز به یک زیرساخت حیاتی تبدیل شده که روزانه میلیونها تراکنش را پردازش میکند. هر بار که کارت بانکی خود را در یک فروشگاه میکشید یا در یک درگاه اینترنتی پرداخت میکنید، درخواست شما از میان زنجیرهای از نهادها عبور میکند تا نهایتاً مبلغ از حساب شما کسر و به حساب پذیرنده واریز شود. شناخت این زنجیره برای فعالان اقتصادی، برنامهنویسان و حتی کاربران عادی ضروری است.
در این مقاله، ساختار کامل شبکه پرداخت ایران را از هسته مرکزی تا آخرین حلقههای خدماتی بررسی میکنیم. خواهید دید که چرا شاپرک بهعنوان قلب تپنده این شبکه عمل میکند، شرکتهای PSP چگونه با یکدیگر رقابت میکنند، و پرداختیارها چه نقشی در تسهیل دسترسی کسبوکارهای کوچک ایفا میکنند.
هدف این تحلیل، ارائه تصویری دقیق و کاربردی از بازیگران اصلی و سازوکارهای پنهانی است که پشت هر تراکنش ساده کارتی قرار دارد.
🏛️ شاپرک؛ هسته مرکزی و مغز متفکر شبکه
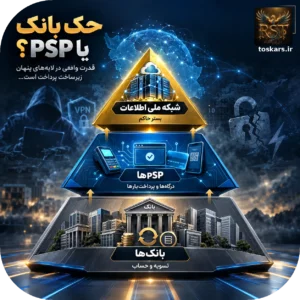
شاپرک (شبکه الکترونیکی پرداخت کارت) در واقع بازوی نظارتی و اجرایی بانک مرکزی در حوزه پرداخت الکترونیکی است. این شرکت اگرچه ساختار خصوصی دارد و سهامداران آن ترکیبی از بانکها و شرکتهای خصوصی هستند، اما تمام تراکنشهای کارتی کشور الزاماً باید از مسیر آن عبور کنند. این انحصار قانونی، شاپرک را به نقطه اتصال حیاتی میان بانکها، PSPها و پذیرندگان تبدیل کرده است.
وظیفه اصلی شاپرک، تسویه روزانه تراکنشها میان بانکها و نظارت بر عملکرد PSPها است. اگر یک PSP دچار اختلال شود یا تخلفی مرتکب شود، شاپرک میتواند دسترسی آن را محدود یا قطع کند. همین قدرت نظارتی باعث شده این شرکت بهعنوان یک نهاد حاکمیتی غیررسمی در صنعت پرداخت شناخته شود، هرچند از نظر حقوقی دولتی محسوب نمیشود.
ساختار فنی شاپرک بهگونهای طراحی شده که هر تراکنش در کسری از ثانیه از چندین گره عبور میکند: ابتدا از پایانه فروشگاهی (POS) به PSP، سپس از PSP به شاپرک، و نهایتاً از شاپرک به بانک صادرکننده کارت. پاسخ نیز دقیقاً از همان مسیر بازمیگردد.
💳 شرکتهای PSP؛ بازیگران اصلی رقابت در بازار پرداخت
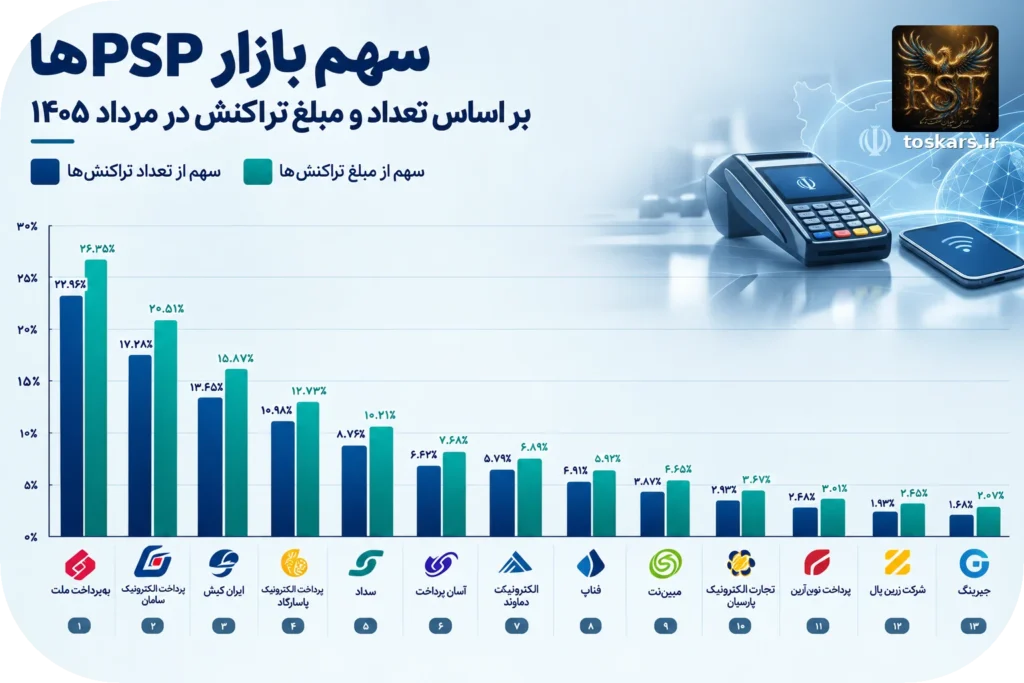
شرکتهای ارائهدهنده خدمات پرداخت (PSP) واسطههای اصلی میان کسبوکارها و نظام بانکی هستند. در حال حاضر ۱۲ شرکت PSP در کشور فعالند که هر کدام سهم متفاوتی از بازار تراکنشها را در اختیار دارند. رقابت در این حوزه بسیار فشرده است و دو شرکت بهپرداخت ملت و پرداخت الکترونیک سامان حدود ۴۰ درصد از کل تراکنشهای کشور را پردازش میکنند.
بر اساس آمار مرداد ۱۴۰۵، سهم بازار PSPها بر اساس تعداد تراکنش به این شرح است: بهپرداخت ملت با ۲۲.۹۶٪، پرداخت الکترونیک سامان با ۱۹.۹۸٪، تجارت الکترونیک پارسیان با ۱۲.۰۴٪، پرداخت نوین آرین با ۱۱.۳۴٪، فراپردازان آروند امید با ۷.۶۱٪، پرداخت الکترونیک پاسارگاد با ۴.۴۹٪، پرداخت الکترونیک سپهر با ۳.۳۳٪ و فنآوا کارت با ۱.۷۷٪ در رتبههای بعدی قرار دارند.
اما وقتی مبلغ تراکنشها را معیار قرار میدهیم، ترتیب تغییر میکند. پرداخت الکترونیک سداد با ۱۰.۴۵٪ سهم مبلغی، بالاتر از جایگاه تعداد تراکنش خود قرار میگیرد. این تفاوت نشان میدهد برخی PSPها بر تراکنشهای کوچک و پرتعداد متمرکزند و برخی دیگر بر تراکنشهای بزرگ و کمتعداد.
نکته قابل تأمل، ناهماهنگی سهم بازار با درآمد در برخی شرکتهاست. آسان پرداخت پرشین (آپ) در برخی دورهها بالاترین درآمد را میان PSPهای بورسی داشته، در حالی که سهم بازار آن از تراکنشهای اینترنتی حدود ۲۰٪ و از تراکنشهای کارتخوان فروشگاهی تکرقمی است. دلیل این ناهماهنگی، اتکای بیشتر درآمد این شرکت به فروش پین و اعتبار (شارژ و بستههای اینترنتی) است، نه صرفاً کارمزد تراکنشها.
🔗 پرداختیارها؛ پل ارتباطی کسبوکارهای کوچک با شبکه بانکی
علاوه بر PSPها، حدود ۱۱۴ شرکت پرداختیار در کشور فعال هستند که نقش واسطه را برای کسبوکارهای کوچک و نوپا ایفا میکنند. این شرکتها با انعقاد قرارداد با PSPها، فرآیند دریافت درگاه پرداخت را برای فروشگاههای اینترنتی تسهیل میکنند و مراحل احراز هویت و دریافت مجوز را سادهتر میسازند.
زرینپال، آیدیپی و زیبال از شناختهشدهترین پرداختیارها هستند. یک فروشگاه اینترنتی کوچک که توانایی مذاکره مستقیم با یک PSP بزرگ را ندارد، میتواند از طریق این پرداختیارها درگاه پرداخت دریافت کند. البته این واسطهگری هزینهای دارد و کارمزد پرداختیار به کارمزد PSP اضافه میشود.
نکته مهم این است که پرداختیارها مجوز مستقل از بانک مرکزی ندارند و فعالیت آنها وابسته به PSP مادر است. اگر PSP مادر دچار مشکل شود، پرداختیار نیز تحت تأثیر قرار میگیرد.
📱 کانالهای پرداخت؛ از کارتخوان تا کیف پول دیجیتال
شبکه پرداخت ایران امروز از چندین کانال موازی تغذیه میشود. کارتخوانهای فروشگاهی (POS) همچنان پرکاربردترین کانال هستند، اما درگاههای پرداخت اینترنتی سهم فزایندهای پیدا کردهاند. کیف پولهای دیجیتال مانند کهربا نیز در حال گسترش هستند، هرچند هنوز نتوانستهاند سهم قابل توجهی از تراکنشها را به خود اختصاص دهند.
پرداخت با NFC و پرداخت با شناسایی چهره از فناوریهای نوظهوری هستند که در برخی شهرهای جهان پیادهسازی شدهاند و در ایران نیز بهصورت آزمایشی در حال بررسی هستند. اما چالش اصلی، هزینه تجهیز پذیرندگان و زیرساخت فنی مورد نیاز است.
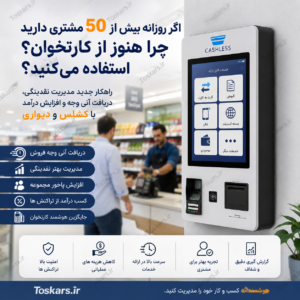
کشلس (Cashless) بهعنوان یک کانال جدید، امکان جابهجایی وجه بدون کارت فیزیکی را فراهم میکند و برای تراکنشهای بزرگ در حسابهای تجاری طراحی شده است. دستگاه کش لس مدل TSC21 یکی از نمونههای رایج این دستگاههاست که در کسبوکارهای متوسط به بالا استفاده میشود.
🏗️ زیرساخت فنی و چالشهای پنهان شبکه پرداخت
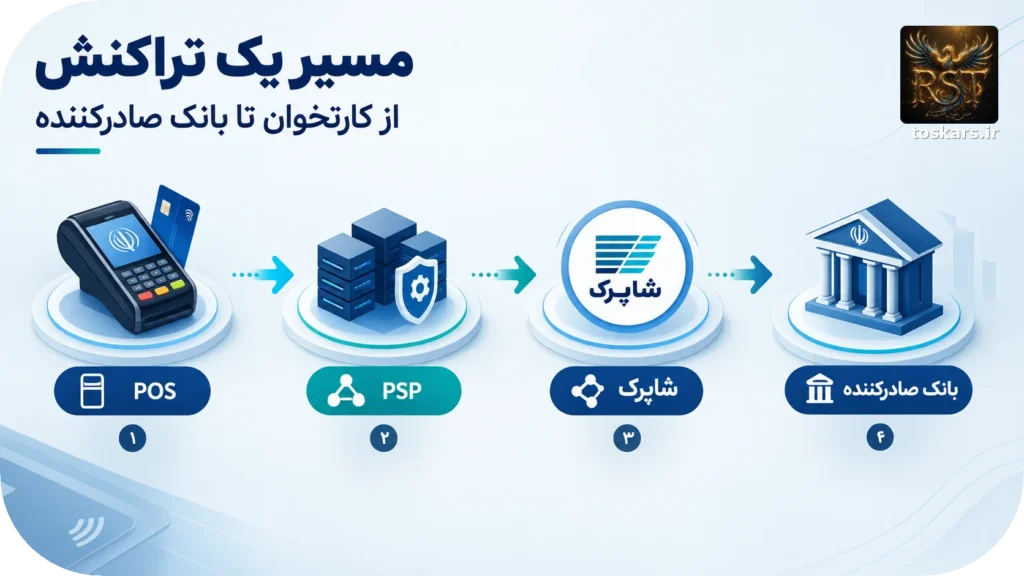
زیرساخت فنی شبکه پرداخت ایران بر پایه سوئیچهای بانکی بنا شده که وظیفه مسیریابی تراکنشها را بر عهده دارند. هر بانک سوئیچ اختصاصی خود را دارد و شاپرک بهعنوان سوئیچ مرکزی، این سوئیچها را به یکدیگر متصل میکند. سوئیچ بانکی چیست و چرا برای خودپرداز و کشلس و کشیر ضروری است؟
چالش اصلی، هزینه پنهان قطعی سرویس برای پذیرندگان است. وقتی یک تراکنش به دلیل اختلال در سوئیچ یا شبکه مخابراتی ناموفق میشود، پذیرنده نه تنها درآمد آن تراکنش را از دست میدهد، بلکه ممکن است مشتری خود را نیز از دست بدهد. این هزینه پنهان در محاسبات بسیاری از کسبوکارها نادیده گرفته میشود.
مشکل دیگر، وابستگی به تجهیزات وارداتی است. بخش عمده کارتخوانها و دستگاههای خودپرداز از برندهای خارجی مانند VeriFone، Ingenico و PAX Technology تأمین میشوند. فرآیند ورود یک دستگاه پرداخت به شبکه بانکی ایران این وابستگی، هزینه نگهداری و تعمیر را افزایش میدهد و در دورههای تحریم، تأمین قطعات را دشوار میکند.
🔮 آینده شبکه پرداخت ایران؛ رقابت یا انحصار؟
آینده شبکه پرداخت ایران به دو عامل کلیدی بستگی دارد: نظارت بانک مرکزی و نوآوری شرکتهای خصوصی. اگر بانک مرکزی به سیاستهای محدودکننده ادامه دهد، احتمال تثبیت انحصار PSPهای بزرگ وجود دارد. اما اگر فضای رقابت بازتر شود، شرکتهای کوچکتر میتوانند با ارائه خدمات نوآورانه سهم بیشتری کسب کنند.
پرداخت با کیف پول دیجیتال و پرداخت با NFC دو حوزهای هستند که پتانسیل رشد بالایی دارند. پرداخت NFC در ایران اما برای تحقق این رشد، نیاز به سرمایهگذاری در زیرساخت و آموزش کاربران است.
هوش مصنوعی نیز در حال ورود به حوزه پرداخت است. از تشخیص تقلب تا پیشبینی رفتار مشتری، الگوریتمهای هوش مصنوعی میتوانند کارایی شبکه را افزایش دهند. هوش مصنوعی در بانکها
برخی ادعاها درباره انحصار کامل بازار نیازمند شواهد و اثبات منابع است، اما آمار موجود نشان میدهد رقابت در این بازار هنوز زنده است.
📌 جمعبندی؛ نقشهای که هر فعال اقتصادی باید بشناسد
شبکه پرداخت ایران یک اکوسیستم پیچیده است که از شاپرک بهعنوان هسته مرکزی، ۱۲ شرکت PSP بهعنوان بازیگران اصلی، ۱۱۴ پرداختیار بهعنوان واسطههای کسبوکارهای کوچک، و چندین کانال پرداخت موازی تشکیل شده است. شناخت این ساختار برای هر کسی که در حوزه فینتک، تجارت الکترونیک یا خردهفروشی فعالیت میکند، ضروری است.
رقابت در این بازار اگرچه فشرده است، اما به دلیل نظارت شدید بانک مرکزی و موانع ورود، به سمت انحصار گرایش دارد. دو شرکت بهپرداخت ملت و پرداخت الکترونیک سامان حدود ۴۰ درصد بازار را در اختیار دارند و این تمرکز، چالشهایی برای نوآوری و کاهش هزینهها ایجاد میکند.
آینده این شبکه به تصمیمهای سیاستگذاران و توان نوآوری بازیگران خصوصی بستگی دارد. آنچه مسلم است، شبکه پرداخت ایران در مسیر تحول قرار دارد و شناخت دقیق بازیگران آن، کلید موفقیت در این بازار پویاست.