⚡ سرعت اینترنت و سرعت تراکنش مالی؛ رابطهای که نمیتوان آن را نادیده گرفت

وقتی کارت بانکی خود را روی دستگاه کارتخوان میکشید، انتظار دارید تراکنش در چند ثانیه انجام شود. اما در پشت این چند ثانیه، دادههای شما از یک مسیر پیچیده عبور میکنند: از کارتخوان به…
وقتی کارت بانکی خود را روی دستگاه کارتخوان میکشید، انتظار دارید تراکنش در چند ثانیه انجام شود. اما در پشت این چند ثانیه، دادههای شما از یک مسیر پیچیده عبور میکنند: از کارتخوان به شبکه پرداخت، از شبکه پرداخت به بانک صادرکننده، از بانک صادرکننده به بانک پذیرنده و سپس بازگشت به کارتخوان. در هر مرحله از این مسیر، کیفیت اتصال اینترنت نقش تعیینکنندهای در سرعت نهایی تراکنش ایفا میکند. پرسش این است: آیا واقعاً سرعت اینترنت بر سرعت تراکنش مالی تأثیر میگذارد؟ و اگر چنین است، این تأثیر تا چه حد است؟
پاسخ کوتاه این است: بله، اما نه به آن سادگی که تصور میشود. در برخی سناریوها، سرعت اینترنت عامل اصلی تعیینکننده زمان تراکنش است و در برخی دیگر، عوامل دیگری مانند زیرساخت بانکی، تأخیر شبکههای مالی و پردازش سمت سرور نقش مهمتری دارند. در ادامه، این رابطه را از منظر فنی، آماری و راهبردی بررسی میکنیم.
🔬 چرا اینترنت بر تراکنش مالی اثر میگذارد؟
هر تراکنش مالی، در نهایت یک «تبادل داده» است: پیامهایی که بین دستگاه پذیرنده، شبکه پرداخت و بانکها رد و بدل میشوند. این پیامها معمولاً حجم بسیار کمی دارند — گاهی کمتر از یک کیلوبایت — اما «زمان رسیدن» آنها حیاتی است. اگر اینترنت کند باشد، این پیامها دیرتر به مقصد میرسند و تراکنش طولانیتر میشود.
تحقیقات دانشگاهی نشان میدهد که وقتی بانکها به اینترنت پرسرعت متصل میشوند، «سیستم تسویه ناخالص لحظهای» را گستردهتر به کار میگیرند، نقدینگی درونبانکی را کاهش میدهند و تراکنشها و وامدهی بینبانکی را افزایش میدهند. این یافته، یک «رابطه ساختاری» بین «کیفیت اینترنت» و «کارایی نظام مالی» را نشان میدهد. اما در سطح «تراکنش خرد» — همان چیزی که در کارتخوان تجربه میکنیم — ماجرا کمی متفاوت است.
یک مطالعه شبیهسازی بر روی پروتکلهای تجارت الکترونیک نشان میدهد که «تأخیر شبکه» بین «مشتری» و «پذیرنده» تأثیر قابلتوجهی بر «زمان کل تراکنش» دارد. بر اساس این مطالعه، اگر تأخیر شبکه از ۷۵ میلیثانیه به ۱۰۰ میلیثانیه افزایش یابد، زمان تراکنش حدود ۱۰۰ میلیثانیه بیشتر میشود. این افزایش، اگرچه در «مقیاس انسانی» ناچیز به نظر میرسد، در «شبکههای پرترافیک» میتواند «گلوگاه» ایجاد کند.
نکته مهم دیگر، «پهنای باند» است. برخی منابع صنعتی توصیه میکنند که برای «پردازش موفق تراکنش» حداقل «۲۰ تا ۲۵ مگابیت بر ثانیه» برای «آپلود و دانلود» در دسترس باشد. اما یک مطالعه آکادمیک نشان میدهد که «پهنای باند بیش از ۵۶ کیلوبیت بر ثانیه» تأثیر «چندانی» بر «زمان تراکنش» ندارد، زیرا «زمان تراکنش» بیشتر تحت تأثیر «پردازش سمت سرور» و «تأخیر شبکههای مالی» است. این «تناقض ظاهری» را میتوان اینگونه توضیح داد: در «شبکههای خلوت»، پهنای باند بیشتر «کمک چندانی» نمیکند؛ اما در «شبکههای شلوغ» یا «ناپایدار»، پهنای باند کافی «شرط لازم» برای «پایداری» است.
📊 آمار ایران؛ وقتی اختلال اینترنت، تراکنشها را ناتمام میگذارد

آمارهای شبکه پرداخت ایران، بهویژه گزارشهای «شاپرک»، شواهد ملموسی از «رابطه اینترنت و تراکنش» ارائه میدهند. در «اردیبهشت ۱۴۰۵»، «تراکنشهای ناتمام» نسبت به «ماه قبل» حدود «۹۷ درصد» افزایش یافت — یعنی تقریباً «دو برابر» شد. کارشناسان، «ناپایداری زیرساخت اینترنت» و «تغییرات فنی در بستر شبکه» را از «عوامل مؤثر» در این افزایش میدانند.
در همان ماه، «تعداد تراکنشهای ناموفق» نسبت به «ماه قبل» حدود «۱۱.۲۸ درصد» افزایش یافت و «خطای پذیرندگی» — یعنی «خطایی که به «پذیرنده» یا «شبکه ارتباطی» مربوط میشود — حدود «۲۲ درصد» رشد کرد. این «خطای پذیرندگی» دقیقاً همان «جایی» است که «کیفیت اینترنت» نقش «مستقیم» ایفا میکند.
گزارش دیگری از «دیماه ۱۴۰۴» نشان میدهد که «قطعی و اختلالات اینترنتی» از «مهمترین عوامل» افت «تعداد تراکنشها» به «پایینترین سطح در ۲۱ ماه اخیر» بوده است. این «همبستگی» بین «اختلال اینترنت» و «افت تراکنشها»، یک «شاهد تجربی» بر «رابطه علّی» بین این دو متغیر است.
مثال «ملموستر» از «تایوان» قابل اشاره است. در «تابستان ۲۰۲۶»، در جریان یک «رزمایش»، «سرعت اینترنت موبایل» در «مناطق شمالی و مرکزی تایوان» به مدت «۳۰ دقیقه» بهشدت «کاهش» یافت. «کمیسیون نظارت مالی» تایوان اعلام کرد که در این مدت، «پرداختهای الکترونیکی» و «بانکداری موبایل» ممکن است با «تأخیر در اتصال» یا «خطای کسر وجه» مواجه شوند و به کاربران توصیه کرد از «Wi-Fi» یا «شبکه ثابت» استفاده کنند. این «نمونه»، نشان میدهد که «کاهش سرعت اینترنت» میتواند «مستقیماً» بر «کیفیت تراکنش» اثر بگذارد.
⚙️ چرا «تأخیر» مهمتر از «سرعت» است؟
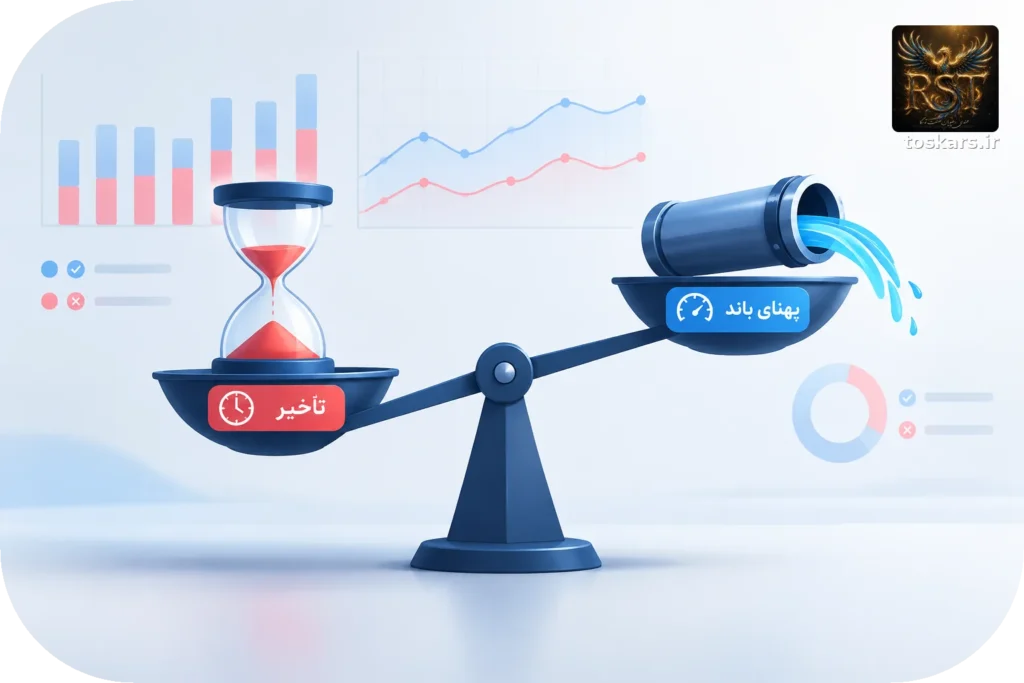
در «دنیای پرداخت»، «پهنای باند» (سرعت) و «تأخیر» (Latency) دو مفهوم «متفاوت» هستند. «پهنای باند» به «حجم دادهای» اشاره دارد که در «واحد زمان» منتقل میشود، در حالی که «تأخیر» به «زمان لازم» برای «رسیدن یک بسته داده» از «مبدأ» به «مقصد» اشاره دارد. برای «تراکنش مالی»، «تأخیر» معمولاً «مهمتر» از «پهنای باند» است، زیرا «حجم داده» تراکنش «بسیار کم» است، اما «زمان رسیدن» آن «حیاتی» است.
«شبکههای ۵G» با «تأخیر کمتر از یک میلیثانیه» و «سرعت تا ۱۰۰ برابر ۴G»، «پتانسیل» «تحول» در «پرداختهای مالی» را دارند. «تراکنشهای لحظهای»، «احراز هویت بیومتریک» و «تشخیص تقلب» میتوانند «تقریباً در زمان واقعی» انجام شوند. اما در «شبکههای فعلی ایران»، «تأخیر» و «ناپایداری» همچنان «چالش اصلی» است.
«مشکل دیگر»، «ازدحام شبکه» است. در «ساعات اوج»، «بستههای داده» ممکن است «افت» کنند و «دوباره ارسال» شوند. هر «ارسال مجدد»، «زمان تراکنش» را «افزایش» میدهد. یک «راهحل» صنعتی، «شکلدهی ترافیک» بر اساس «ظرفیت لحظهای شبکه» است: بهجای «ارسال حجم ثابت داده»، سیستم «ظرفیت موجود» را «اندازهگیری» کرده و «جریان داده» را «متناسب» با آن «تنظیم» میکند.
«راهحل دیگر»، «شبکه اختصاصی» برای «دستگاههای پرداخت» است. یک «شبکه Wi-Fi مجزا» برای «POS» که «دستگاههای شخصی» و «ترافیک غیرضروری» به آن «دسترسی» ندارند، میتواند «پایداری» را «افزایش» دهد. همچنین، «استفاده از کابل شبکه» بهجای «Wi-Fi» برای «کارتخوانهای ثابت» میتواند «تأخیر» را «کاهش» دهد.
🌐 زیرساخت ایران؛ گلوگاههای پنهان
در «ایران»، «زیرساخت اینترنت» با «چالشهای ساختاری» متعددی روبروست. «کابل مسی منسوخ»، «فیبر نوری کند»، «توزیع نامتوازن پهنای باند» و «اختلالات مکرر» از «عوامل اصلی» «ناپایداری» هستند. یک «گزارش» از «شاپرک» نشان میدهد که «خطای شاپرکی» — یعنی «خطای ناشی از خود شبکه پرداخت» — تنها «۰.۰۱۳ درصد» از «کل تراکنشها» را تشکیل میدهد. این «عدد کوچک» نشان میدهد که «شبکه پرداخت ایران» در «لایه سوییچ» «عملکرد نسبتاً خوبی» دارد. اما «خطای پذیرندگی» — که «ارتباط بین پذیرنده و شبکه» را «پوشش» میدهد — «سهم بزرگتری» دارد و «مستقیماً» با «کیفیت اینترنت» «مرتبط» است.
این «تفکیک»، یک «نکته راهبردی» مهم را «آشکار» میکند: «مشکل اصلی» در «ایران»، «شبکه پرداخت» نیست؛ «شبکه ارتباطی» است. «سوییچ شاپرک» میتواند «میلیونها تراکنش» را در «ثانیه» «پردازش» کند، اما اگر «ارتباط بین کارتخوان و شاپرک» «ناپایدار» باشد، «کاربر» «تجربه بدی» خواهد داشت.
«راهحلهای بالقوه» برای «کاهش» این «مشکل» عبارتند از: «توسعه فیبر نوری» برای «کاهش تأخیر»، «استفاده از شبکههای ۵G» برای «افزایش پایداری»، «پیادهسازی لبه محاسباتی» برای «پردازش داده نزدیکتر به کاربر»، و «استفاده از SD-WAN» برای «مدیریت هوشمند ترافیک».
🎯 جمعبندی
رابطه بین «سرعت اینترنت» و «سرعت تراکنش مالی»، یک «رابطه ساده خطی» نیست. در «تراکنشهای خرد»، «تأخیر شبکه» و «پایداری اتصال» معمولاً «مهمتر» از «پهنای باند خالص» هستند. اما در «شرایط ناپایدار» یا «شبکههای شلوغ»، «پهنای باند کافی» «شرط لازم» برای «عملکرد قابل قبول» است.
«آمار ایران» نشان میدهد که «اختلال اینترنت» «مستقیماً» بر «تعداد تراکنشهای ناتمام» و «خطای پذیرندگی» اثر میگذارد. «راهحل» «بلندمدت»، «توسعه زیرساخت» و «کاهش تأخیر» است؛ «راهحل» «کوتاهمدت»، «استفاده از شبکههای پایدارتر»، «شبکه اختصاصی برای POS» و «مدیریت هوشمند ترافیک» است. «پرداخت» «ستون فقرات» «اقتصاد دیجیتال» است؛ و «کیفیت اینترنت»، «خون» «جاری» در این «ستون فقرات» است.