🔌 فرآیند ورود یک دستگاه پرداخت به شبکه بانکی ایران؛ از تولید و واردات تا عرضه به بازار
ورود یک دستگاه پرداخت به شبکه بانکی ایران، مسیری چندلایه و کاملاً تحت نظارت است که از لحظه تولید یا ترخیص از گمرک آغاز میشود و تا عرضه به بازار و اتصال به شبکه…
ورود یک دستگاه پرداخت به شبکه بانکی ایران، مسیری چندلایه و کاملاً تحت نظارت است که از لحظه تولید یا ترخیص از گمرک آغاز میشود و تا عرضه به بازار و اتصال به شبکه شاپرک ادامه مییابد. هر دستگاه کارتخوان، خودپرداز، کشلس یا هر ابزار پذیرش دیگری، پیش از آنکه بتواند یک تراکنش مالی را پردازش کند، باید مجموعهای از مجوزهای فنی، امنیتی و مقرراتی را از نهادهای ناظر دریافت کند.
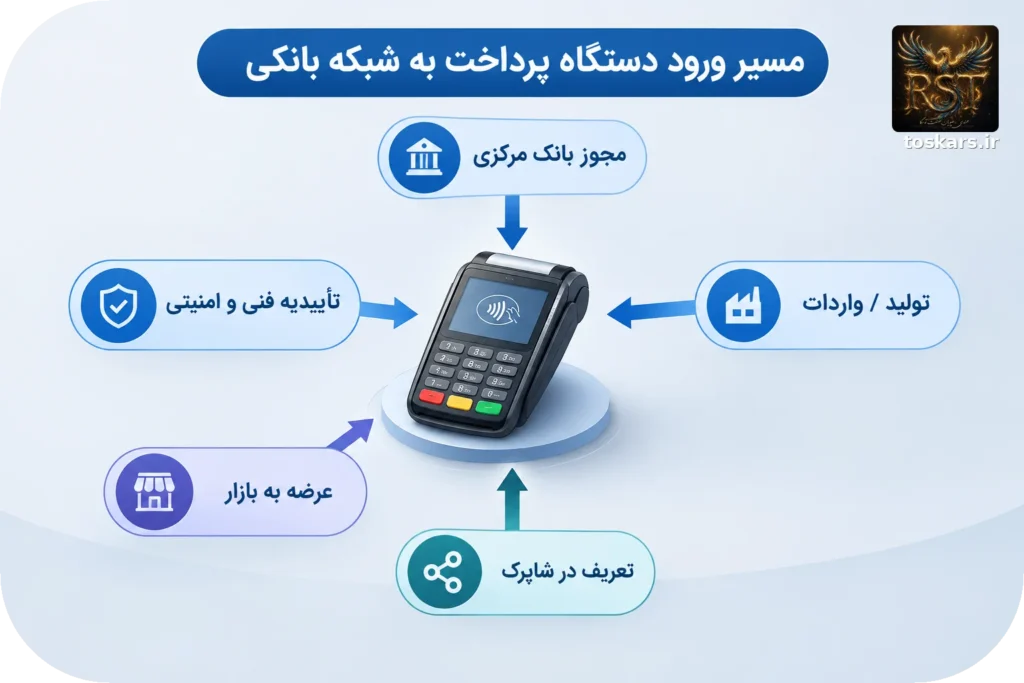
این فرآیند نه یک رویداد لحظهای، بلکه یک زنجیره پیوسته است: تولیدکننده یا واردکننده باید تأییدیههای فنی و امنیتی را اخذ کند، شرکت ارائهدهنده خدمات پرداخت (PSP) باید دستگاه را در سوئیچ خود تعریف کند، و نهایتاً شاپرک بهعنوان نهاد ناظر شبکه پرداخت، مجوز نهایی اتصال را صادر میکند. در این مقاله، این زنجیره گامبهگام بررسی میشود تا تصویری روشن از مسیر پرفرازونشیب ورود یک دستگاه به شبکه بانکی کشور به دست آید.
🏭 مرحله اول؛ تولید یا واردات و الزامات پیش از ورود به شبکه
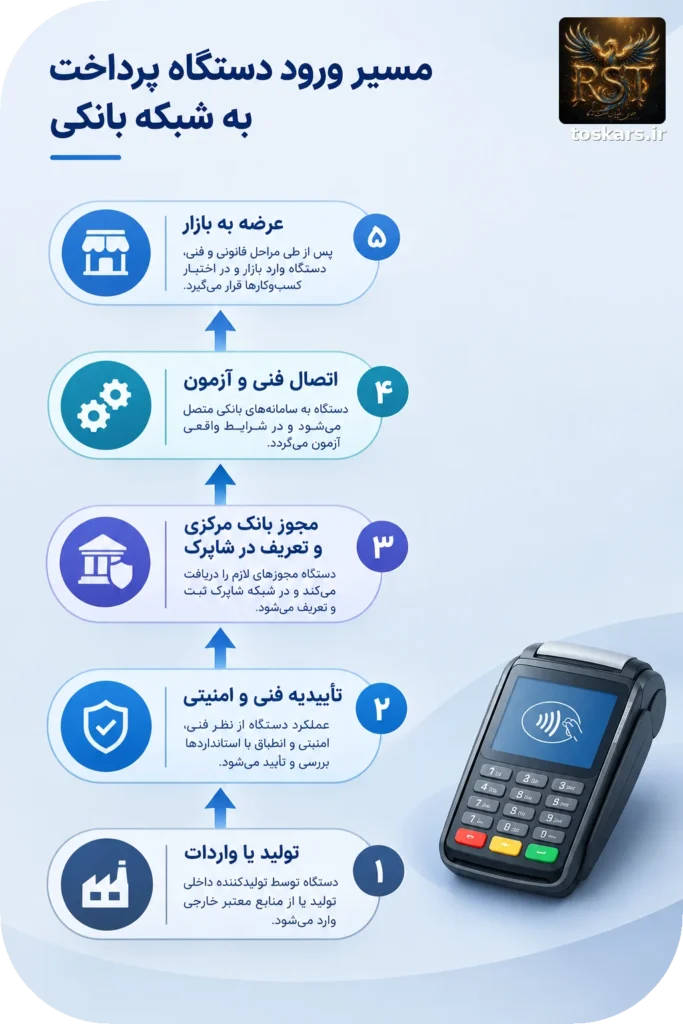
مسیر ورود هر دستگاه پرداخت به شبکه بانکی، پیش از هر چیز با تولید داخلی یا واردات آن آغاز میشود. در هر دو حالت، دستگاه باید از فیلترهای نظارتی متعددی عبور کند تا مشخص شود که از نظر فنی و امنیتی، قابلیت اتصال به شبکه پرداخت کشور را دارد.
📦 الزامات واردات تجهیزات پرداخت
برای واردات هر دستگاه پرداخت، واردکننده ابتدا باید دارای کارت بازرگانی معتبر باشد و فرآیند ثبت سفارش را در سامانه جامع تجارت طی کند. در این مرحله، کد تعرفه گمرکی دستگاه بر اساس سیستم هماهنگشده (HS Code) تعیین میشود که مبنای محاسبه حقوق گمرکی و مجوزهای مورد نیاز است [citation:28].
یکی از الزامات کلیدی در فرآیند واردات، تعیین منشأ ارز است. واردکننده باید در سامانه جامع تجارت مشخص کند که ارز مورد استفاده برای خرید دستگاه از چه محلی تأمین شده است. بانک مرکزی پس از بررسی، شناسه رهگیری معتبر (کد ساتا) را به اطلاعات ارزی اختصاص میدهد که بدون آن، مجوز ثبت سفارش قابل استناد برای ترخیص کالا نخواهد بود [citation:19][citation:25].
علاوه بر این، واردکننده باید مجوز لازم از سازمان تنظیم مقررات رادیویی را برای دستگاههایی که از فناوریهای بیسیم استفاده میکنند، اخذ کند. برگ سبز گمرکی و کد تعرفه قانونی نیز از مدارک الزامی برای ارائه به شرکتهای متقاضی خرید دستگاه است [citation:20].
🏗️ الزامات تولید داخلی
برای تولیدکنندگان داخلی، مسیر از دریافت پروانه بهرهبرداری آغاز میشود. شرکت تولیدی باید مجوزهای لازم از مراجع ذیصلاح را دریافت کرده باشد و دستگاه تولیدی نیز باید با استانداردهای فنی اعلامی از سوی شاپرک مطابقت داشته باشد [citation:20].
در صورتی که تولیدکننده از فناوری یا قطعات شرکتهای خارجی استفاده میکند، ارائه توافقنامه همکاری یا نمایندگی با شرکای خارجی با اعتبار حداقل سه ساله الزامی است. همچنین تأییدیه پشتیبانی تجهیزات از شرکت اصلی تولیدکننده نیز باید ارائه شود تا اطمینان حاصل گردد که پشتیبانی فنی و تأمین قطعات یدکی در بلندمدت تضمین میشود [citation:20].
تولیدکنندگان همچنین باید حداقل هجده ماه گارانتی بدون قید و شرط برای دستگاههای خود ارائه دهند و انبار قطعات یدکی دستگاه را دایر کنند تا در صورت بروز خرابی، امکان تعمیر و نگهداری سریع فراهم باشد [citation:20].
🔐 مرحله دوم؛ اخذ تأییدیههای فنی و امنیتی از نهادهای ناظر
پس از تولید یا ترخیص، دستگاه باید از فیلترهای فنی و امنیتی عبور کند. این مرحله حیاتیترین بخش مسیر است، زیرا بدون تأییدیههای لازم، دستگاه هرگز مجاز به اتصال به شبکه پرداخت نخواهد بود.
🧪 تأییدیه فنی از شاپرک
شاپرک بهعنوان نهاد ناظر بر شبکه پرداخت کشور، استانداردها و رویههای فنی و اجرایی مربوط به فعالیت مؤسسات را تدوین و ابلاغ میکند. دستگاههای پرداخت باید تمامی این استانداردها را رعایت کنند و رویههای مرتبط را پوشش دهند [citation:13].
شرکتهای متقاضی عرضه دستگاه باید تأییدیه بکارگیری تجهیزات از شاپرک را دریافت کنند. این تأییدیه نشان میدهد که دستگاه از نظر فنی، قابلیت اتصال به شبکه پرداخت و پردازش تراکنشها را دارد و با پروتکلهای ارتباطی شاپرک سازگار است [citation:20].
علاوه بر این، دستگاه باید از نظر نرمافزاری نیز تأییدیه دریافت کند. شرکتها موظفند از نرمافزارها و تجهیزات اصل، دارای لیسانس معتبر و خدمات پشتیبانی کامل استفاده نمایند. تمامی این موارد باید مورد تأیید شاپرک قرار گیرد [citation:13].
🛡️ تأییدیه امنیتی و انطباق با استانداردها
امنیت در دستگاههای پرداخت، یک الزام بنیادین است. دستگاهها باید از نظر رمزنگاری، مدیریت کلیدهای امنیتی و حفاظت از دادههای کارت، با استانداردهای بینالمللی مانند PCI DSS و EMVCo مطابقت داشته باشند. شرکتها موظفند مدارک مربوط به استانداردهای امنیتی دستگاه خود را به همراه اسناد مناقصه یا عرضه ارائه دهند [citation:20].
آزمایشگاههای معتمد استاندارد نیز نقش مهمی در این فرآیند دارند. سازمان ملی استاندارد ایران با همکاری آزمایشگاههای معتمد، فرآیند ارزیابی و آزمون تجهیزات پرداخت را انجام میدهد. این آزمایشگاهها وظیفه دارند اطمینان حاصل کنند که دستگاههای پرداخت با استانداردهای ملی و بینالمللی مطابقت دارند [citation:2][citation:5].
🏢 مرحله سوم؛ اخذ مجوز از بانک مرکزی و تعریف در شبکه شاپرک
پس از احراز صلاحیت فنی و امنیتی دستگاه، نوبت به مجوزهای مقرراتی میرسد. در این مرحله، شرکت عرضهکننده دستگاه باید از بانک مرکزی مجوز فعالیت دریافت کند و دستگاه در شبکه شاپرک تعریف شود.
📜 مجوز فعالیت شرکت ارائهدهنده خدمات پرداخت (PSP)
شرکتی که قصد دارد دستگاههای پرداخت را به شبکه بانکی متصل کند، باید مجوز فعالیت از بانک مرکزی دریافت نماید. اعطای مجوز فعالیت در زمینه ارائه خدمات پرداخت الکترونیک صرفاً توسط بانک مرکزی صورت میپذیرد [citation:9].
روند صدور مجوز با ارائه درخواست متقاضی به بانک مرکزی آغاز میشود. متقاضی باید پیش از ارائه درخواست، بهصورت شرکت سهامی به ثبت رسیده باشد. بانک مرکزی درخواست را برای بررسی صلاحیتهای فنی و اجرایی به شاپرک ارسال میکند و شاپرک استانداردها و رویههای فنی و اجرایی مربوطه را در اختیار متقاضی قرار میدهد [citation:13].
پس از تأیید کتبی شاپرک مبنی بر احراز شرایط فنی و اجرایی، متقاضی سی روز فرصت دارد مدارک لازم شامل اساسنامه، برنامه عملیاتی، مشخصات اعضای هیئت مدیره و صورتهای مالی حسابرسیشده را به بانک مرکزی ارسال کند. بانک مرکزی ظرف سی روز مدارک را ارزیابی کرده و نظر خود را اعلام میکند [citation:13].
🔗 تعریف دستگاه در شبکه شاپرک
پس از اخذ مجوزهای لازم توسط شرکت عرضهکننده، نوبت به تعریف دستگاه در شبکه شاپرک میرسد. برای هر دستگاه باید کد پذیرندگی و کد ترمینال یکتا تعریف شود. این کدها در سوئیچ شرکت ارائهدهنده خدمات پرداخت تعریف شده و سپس به شاپرک ارسال میشوند [citation:27].
اطلاعات مربوط به دستگاههای پرداخت باید همانند اطلاعات سایر پذیرندگان عادی شبکه پرداخت کشور، حداقل در سوئیچ یکی از شرکتهای ارائهدهنده خدمات پرداخت تعریف شده و برای هر دستگاه، کد پذیرندگی و کد ترمینال یکتا تعریف شود. این اطلاعات سپس در سامانه جامع پذیرندگان شاپرک ثبت میگردد [citation:27].
⚙️ مرحله چهارم؛ اتصال فنی و آزمونهای عملیاتی
پس از تعریف دستگاه در شبکه، نوبت به اتصال فنی و انجام آزمونهای عملیاتی میرسد. در این مرحله، دستگاه باید از نظر ارتباط با سوئیچ، پردازش تراکنش و پایداری عملکرد، مورد آزمون قرار گیرد.
🖥️ اتصال به سوئیچ و TMS
دستگاه پس از تعریف در شبکه، باید به سوئیچ شرکت ارائهدهنده خدمات پرداخت متصل شود. این اتصال از طریق پروتکلهای ارتباطی مشخصی انجام میشود که توسط شاپرک ابلاغ شده است. دستگاه همچنین باید به سامانه مدیریت پایانه (TMS) متصل شود تا نرمافزار و کلیدهای امنیتی خود را دریافت کند.
در این مرحله، شرکت ارائهدهنده خدمات پرداخت موظف است مرکز امداد مشتریان خود را بهصورت شبانهروزی ایجاد و راهبری نماید تا در صورت بروز هرگونه مشکل فنی، پشتیبانی لازم ارائه شود [citation:13].
🧪 آزمونهای فنی نهایی
پیش از عرضه نهایی دستگاه به بازار، متقاضی باید آزمونهای فنی نهایی را با شاپرک انجام دهد. این آزمونها بر اساس دستورالعملهای مندرج در راهنمای اجرای آزمون انجام میشود و هدف آن اطمینان از عملکرد صحیح دستگاه در شرایط واقعی شبکه پرداخت است [citation:1].
پس از گذراندن موفقیتآمیز آزمونهای فنی، دستگاه مجاز به انجام تراکنشهای واقعی در شبکه پرداخت کشور خواهد بود. این آزمونها شامل بررسی پردازش تراکنشهای خرید، برگشت از خرید، تسویه و سایر عملیاتهای مرتبط با دستگاه است.
📋 مرحله پنجم؛ عرضه به بازار و تحویل به پذیرنده نهایی
پس از طی موفقیتآمیز تمام مراحل قبلی، دستگاه آماده عرضه به بازار است. در این مرحله، شرکت عرضهکننده میتواند دستگاه را به پذیرندگان نهایی تحویل دهد و آنها را در شبکه پرداخت فعال کند.
🤝 عرضه از طریق شرکتهای PSP
دستگاههای پرداخت معمولاً از طریق شرکتهای ارائهدهنده خدمات پرداخت (PSP) به پذیرندگان عرضه میشوند. هر PSP مجاز است با پذیرندگان قرارداد منعقد کرده و دستگاههای پرداخت را در اختیار آنها قرار دهد [citation:13].
در قرارداد میان PSP و پذیرنده، مواردی مانند نوع دستگاه، شرایط تحویل، خدمات پشتیبانی، نحوه تسویه و کارمزدها مشخص میشود. پذیرنده نیز متعهد میشود که دستگاه را فقط برای فعالیتهای مجاز و مطابق با مقررات بانک مرکزی و شاپرک استفاده کند.
📝 تعریف پذیرنده در سامانه جامع پذیرندگان
پس از تحویل دستگاه به پذیرنده، اطلاعات پذیرنده باید در سامانه جامع پذیرندگان شاپرک ثبت شود. این اطلاعات شامل مشخصات هویتی، موقعیتی و ثبتی پذیرنده، مشخصات حساب بانکی و اطلاعات مربوط به بسترهای ارائه خدمات است [citation:27].
پذیرنده نیز باید در سامانه مؤدیان ثبتنام کرده و دستگاه خود را به پرونده مالیاتی متصل کند. بدون این اتصال، دستگاه ممکن است توسط شاپرک غیرفعال شود. پس از ثبتنام، اطلاعات پذیرنده باید در سامانه جامع پذیرندگان شاپرک نیز ثبت گردد تا امکان رهگیری و نظارت بر تراکنشها فراهم شود [citation:27].
⚠️ الزامات پس از عرضه و نظارت مستمر
عرضه دستگاه به بازار، پایان مسیر نیست. دستگاههای پرداخت پس از فعالسازی نیز تحت نظارت مستمر بانک مرکزی و شاپرک قرار دارند. بانک مرکزی با همکاری شاپرک، بهمنظور حصول اطمینان از حسن جریان امور و عملکرد صحیح مؤسسات، بر آنها نظارت میکند [citation:13].
بانک مرکزی با عاملیت شاپرک مکلف است حداقل هر شش ماه یکبار نسبت به انجام بازرسی و اظهارنظر نسبت به عملکرد مؤسسه اقدام نماید. در صورت احراز هرگونه اشکال در عملکرد، بانک مرکزی موارد را با ذکر دلایل و مستندات جهت اتخاذ اقدامات اصلاحی به اطلاع مؤسسه میرساند [citation:13].
علاوه بر این، قانون پایانههای فروشگاهی و سامانه مؤدیان، مجازاتهای سنگینی برای تولید، عرضه یا استفاده از تجهیزات معیوب یا تجهیزات معیوبکننده در نظر گرفته است. هر شخصی که به قصد تقلب یا اخلال در نظام مالیاتی کشور، اقدام به تولید یا عرضه چنین تجهیزاتی کند، علاوه بر جبران ضرر و زیان، به مجازاتهای تعزیری محکوم میشود [citation:6].
نکتهای که در تحلیلهای تخصصی کمتر به آن پرداخته میشود این است که معماری نظارتی ایران در سالهای اخیر به سمت یکپارچگی دادهای حرکت کرده است. اطلاعات دستگاه، پذیرنده، پرونده مالیاتی و تراکنشها همگی در سامانههای نظارتی به هم متصل شدهاند. این بدان معناست که فرآیند ورود دستگاه به شبکه، نه یک رویداد لحظهای، بلکه آغاز یک رابطه نظارتی مستمر است که تا زمان فعال بودن دستگاه ادامه دارد. برخی ادعاها درباره امکان دور زدن این نظارت نیازمند شواهد و اثبات منابع است، اما ساختار فعلی نشان میدهد که حاشیه خطا برای عرضهکنندگان غیرشفاف بهشدت کاهش یافته است.
📊 جمعبندی و نتیجهگیری
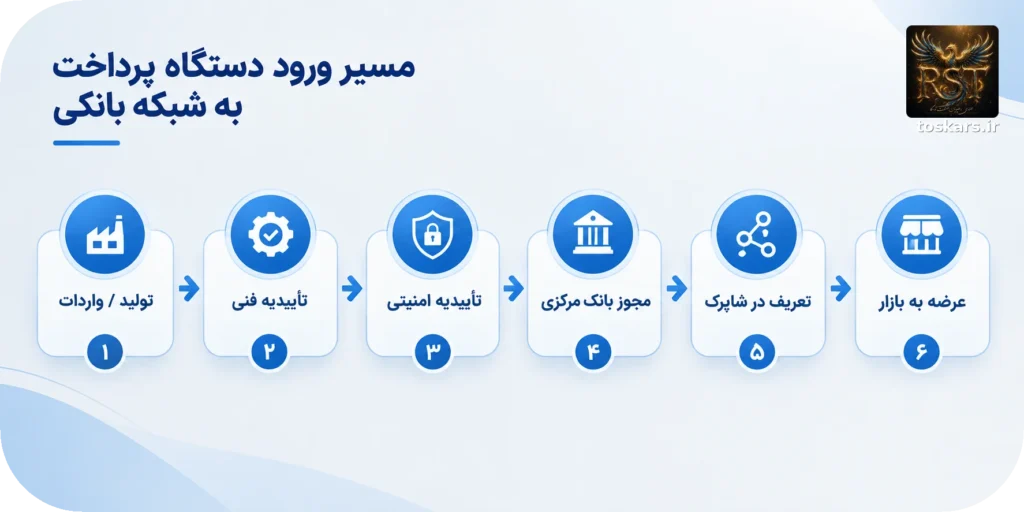
ورود یک دستگاه پرداخت به شبکه بانکی ایران، فرآیندی پنجمرحلهای است: تولید یا واردات با رعایت الزامات گمرکی و استانداردی، اخذ تأییدیههای فنی و امنیتی از شاپرک و آزمایشگاههای معتمد، دریافت مجوز فعالیت از بانک مرکزی و تعریف دستگاه در شبکه شاپرک، اتصال فنی و گذراندن آزمونهای عملیاتی، و نهایتاً عرضه به بازار و تحویل به پذیرنده نهایی.
هر یک از این مراحل، فیلترهای نظارتی خاص خود را دارد و بدون عبور از آنها، دستگاه مجاز به فعالیت در شبکه پرداخت کشور نخواهد بود. این سختگیری نه برای دشوارکردن مسیر، بلکه برای تضمین امنیت تراکنشهای مالی، جلوگیری از سوءاستفادههای مالی و حفظ یکپارچگی شبکه پرداخت طراحی شده است.
فهم این فرآیند برای هر کسبوکاری که قصد عرضه یا استفاده از دستگاههای پرداخت دارد، حیاتی است. نه بهدلیل پیچیدگی تشریفات، بلکه به این دلیل که هر گام در این فرآیند، دادهای تولید میکند که در سامانههای نظارتی ثبت میشود. شفافیت از همان لحظه تولید یا واردات آغاز میشود، نه از اولین تراکنش. عرضهکنندهای که این مسیر را با دقت و شفافیت طی کند، نهتنها از بروز مشکلات قانونی در امان میماند، بلکه میتواند از مزایای بلندمدت حضور در شبکه پرداخت رسمی کشور بهرهمند شود.