🚀 آخرین اخبار حوزه تکنولوژی پرداخت، هوش مصنوعی و ارتباطات؛ فناوری به کدام سمت میرود؟
آخرین اخبار حوزه تکنولوژی پرداخت، هوش مصنوعی و ارتباطات نشان میدهد که مرز میان این سه صنعت در حال کمرنگ شدن است. پرداخت دیگر فقط به کارتخوان و کارت بانکی محدود نیست، هوش مصنوعی از…
آخرین اخبار حوزه تکنولوژی پرداخت، هوش مصنوعی و ارتباطات نشان میدهد که مرز میان این سه صنعت در حال کمرنگ شدن است. پرداخت دیگر فقط به کارتخوان و کارت بانکی محدود نیست، هوش مصنوعی از مرحله یک ابزار تحلیلی به بخشی از فرایندهای عملیاتی تبدیل شده و شبکههای ارتباطی نیز به سمت زیرساختی هوشمندتر برای انتقال داده، پردازش و ارائه خدمات دیجیتال حرکت میکنند.
در هفتههای اخیر، موضوعاتی مانند پرداخت توسط عاملهای هوش مصنوعی، توسعه کیف پولهای دیجیتال، زیرساختهای پرداخت سریع، کاربرد AI در صنعت مالی، خدمات ارتباطی مبتنی بر هوش مصنوعی و توسعه زیرساختهای داده در مرکز توجه قرار گرفتهاند. بررسی این تحولات برای فعالان فناوری، کسبوکارهای آنلاین، شرکتهای پرداخت و حتی کاربران عادی اهمیت دارد؛ زیرا بخشی از فناوریهایی که امروز در مرحله آزمایشی هستند، میتوانند مدل استفاده از خدمات دیجیتال را در سالهای آینده تغییر دهند.
در این گزارش، مهمترین روندهای سه حوزه پرداخت، هوش مصنوعی و ارتباطات را بررسی میکنیم و به این پرسش میپردازیم که این فناوریها چگونه به یکدیگر متصل شدهاند و چه اثری بر آینده کسبوکارهای دیجیتال خواهند داشت.
💳 جدیدترین تحولات فناوری پرداخت چه میگویند؟
یکی از مهمترین روندهای صنعت پرداخت، حرکت از پرداختهای سنتی و مبتنی بر تعامل مستقیم کاربر به سمت پرداختهای هوشمند و خودکار است. در این مدل، نرمافزارها و عاملهای هوش مصنوعی میتوانند بخشی از فرایند خرید را به نمایندگی از کاربر انجام دهند.
این تغییر، مفهوم «پرداخت» را از یک عملیات ساده بانکی به بخشی از زنجیره تصمیمگیری دیجیتال تبدیل میکند. کاربر ممکن است نیاز خود را به یک دستیار هوشمند اعلام کند و سیستم، پس از بررسی گزینهها و دریافت مجوزهای لازم، مراحل انتخاب و پرداخت را انجام دهد.
گزارشهای اخیر صنعت پرداخت نیز از افزایش توجه شرکتهای بزرگ به چنین مدلهایی خبر میدهند. موضوعاتی مانند چارچوبهای شناسایی عاملهای هوش مصنوعی، پرداختهای Agentic و اتصال کیف پولها به دستیارهای هوشمند، نشان میدهد که صنعت پرداخت در حال آماده شدن برای نسل جدیدی از تراکنشهاست.
در چنین شرایطی، امنیت، احراز هویت و تعیین سطح اختیار عامل هوش مصنوعی اهمیت بیشتری پیدا میکند. زیرساخت پرداخت آینده فقط باید بداند چه کسی پول را پرداخت میکند؛ بلکه باید بتواند تشخیص دهد چه نرمافزاری به نمایندگی از چه کاربری و با چه میزان اختیاری در حال انجام تراکنش است.
🤖 هوش مصنوعی چگونه صنعت پرداخت را تغییر میدهد؟
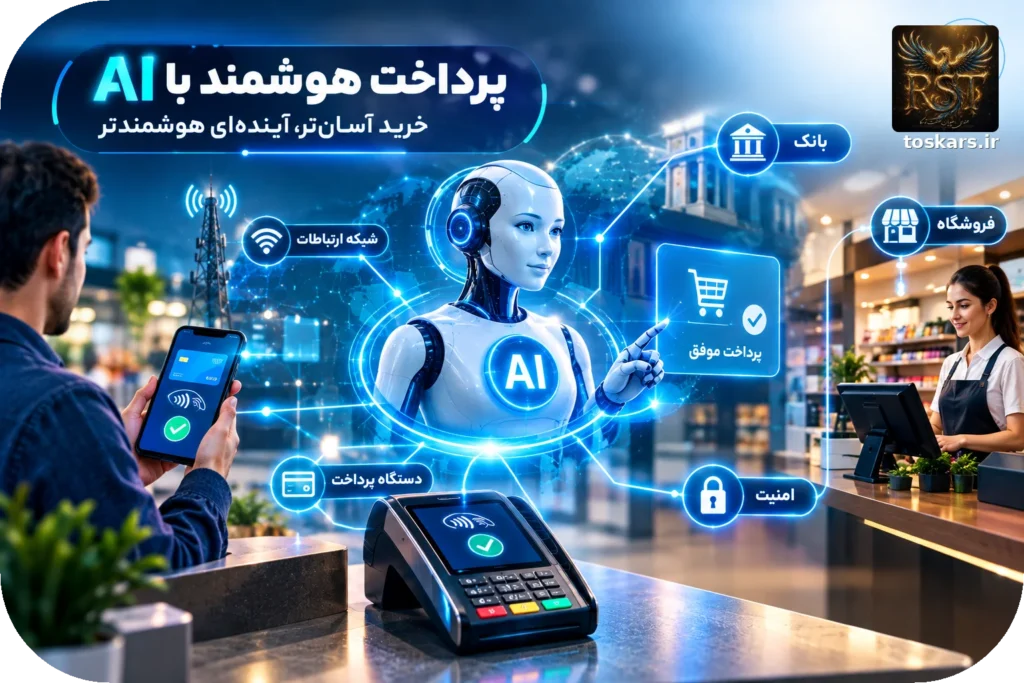
هوش مصنوعی در صنعت پرداخت فقط به چتبات یا پاسخگویی خودکار محدود نیست. تشخیص تقلب، تحلیل رفتار مشتری، مدیریت ریسک، پیشبینی تراکنشهای مشکوک، بهینهسازی عملیات و شخصیسازی خدمات از جمله زمینههایی هستند که AI میتواند در آنها نقش داشته باشد.
در ایران نیز پیوند میان هوش مصنوعی و صنعت پرداخت به یکی از موضوعات مورد توجه شرکتهای فعال در این حوزه تبدیل شده است. برای نمونه، شرکت تجارت الکترونیک پارسیان در رویداد IRAN AI 2026 بر کاربردهای هوش مصنوعی در صنعت پرداخت تمرکز کرده است.
اهمیت این تحول زمانی بیشتر مشخص میشود که حجم تراکنشها و دادههای مالی را در نظر بگیریم. سامانههای پرداخت با مجموعه بزرگی از دادههای زمانی، مبلغی، جغرافیایی و رفتاری سروکار دارند. مدلهای هوش مصنوعی میتوانند الگوهای غیرعادی را در چنین دادههایی سریعتر شناسایی کنند؛ البته استفاده عملی از این مدلها به کیفیت داده، زیرساخت پردازشی، امنیت و چارچوبهای نظارتی وابسته است.
از طرف دیگر، ورود عاملهای هوشمند به پرداخت میتواند تعریف جدیدی از مشتری ایجاد کند. در آینده، ممکن است یک «عامل نرمافزاری» به جای کاربر، با فروشگاه، بانک یا درگاه پرداخت تعامل داشته باشد. به همین دلیل، صنعت پرداخت در حال بررسی سازوکارهایی برای شناسایی و کنترل این عاملهاست. در هند نیز موضوع ایجاد رجیستری برای عاملهای هوش مصنوعی که بتوانند تراکنش انجام دهند، بهتازگی مطرح شده است.
برخی ادعاها نیازمند شواهد و اثبات منابع دارد.
📱 ارتباطات در مسیر هوشمندسازی قرار گرفته است
همزمان با تحول صنعت پرداخت، شبکههای ارتباطی نیز در حال تغییر هستند. اپراتورها دیگر فقط ارائهدهنده اتصال صوتی و اینترنت نیستند؛ بلکه به دنبال تبدیل شبکه به بستری برای ارائه خدمات ابری، دادهای، هوش مصنوعی و سرویسهای سازمانی هستند.
یکی از روندهای قابل توجه، ترکیب هوش مصنوعی با خدمات صوتی و ویدیویی است. شرکتهایی در صنعت مخابرات در حال توسعه پلتفرمهایی هستند که به اپراتورها اجازه میدهد خدمات ارتباطی مبتنی بر AI را مستقیماً روی شبکه ارائه کنند. راهکارهایی از این جنس میتوانند زمینه را برای خدمات هوشمند تماس، پردازش صدا، دستیارهای صوتی و تعاملات خودکار فراهم کنند.
در ایران نیز موضوع ظرفیت مراکز داده و زیرساختهای ارتباطی اهمیت بیشتری پیدا کرده است. پیشنهاد ایجاد مراکز داده مشترک میان کشورهای عضو سازمان همکاری شانگهای، نمونهای از تمرکز روزافزون بر زیرساخت پردازش و تبادل داده در سطح منطقهای است.
این روند نشان میدهد که آینده ارتباطات صرفاً به افزایش سرعت اینترنت وابسته نیست. ظرفیت پردازش، مراکز داده، امنیت، هوش مصنوعی و کیفیت اتصال همگی بخشی از زیرساخت ارتباطی نسل جدید خواهند بود.
🔐 امنیت؛ حلقه اتصال پرداخت، AI و ارتباطات
هرچه خدمات مالی و ارتباطی هوشمندتر میشوند، مسئله امنیت نیز پیچیدهتر میشود. در گذشته، بخش مهمی از امنیت پرداخت بر رمز کارت، احراز هویت کاربر و کنترل تراکنش متمرکز بود؛ اما با ورود عاملهای هوشمند، سطح جدیدی از کنترل لازم خواهد بود.
برای مثال، اگر یک عامل هوش مصنوعی بتواند خرید انجام دهد، سیستم پرداخت باید بتواند سطح اختیار آن را مشخص کند. آیا این عامل اجازه خرید تا سقف مشخصی دارد؟ آیا امکان خرید کالاهای خاص را دارد؟ آیا تراکنش از دستگاه و شبکه مورد اعتماد انجام شده است؟ پاسخ به چنین پرسشهایی به بخش مهمی از معماری پرداخت آینده تبدیل خواهد شد.
از سوی دیگر، هوش مصنوعی میتواند هم ابزار دفاع و هم بخشی از سطح حمله سایبری باشد. سیستمهای هوشمند برای تشخیص الگوهای غیرعادی و مقابله با تقلب کاربرد دارند، اما مهاجمان نیز میتوانند از ابزارهای AI برای خودکارسازی برخی فعالیتهای مخرب استفاده کنند. به همین دلیل، امنیت نسل جدید پرداخت نیازمند ترکیب احراز هویت، تحلیل رفتاری، رمزنگاری، کنترل دسترسی و پایش مستمر خواهد بود.
این موضوع به صنعت تجهیزات پرداخت نیز مربوط میشود. پایانههای فروشگاهی، کشلسها، درگاهها و سایر تجهیزات متصل به شبکه باید در کنار قابلیتهای جدید، الزامات امنیتی متناسب با نسل جدید تهدیدها را نیز رعایت کنند.
🌐 پرداخت و ارتباطات چگونه به یک اکوسیستم واحد تبدیل میشوند؟
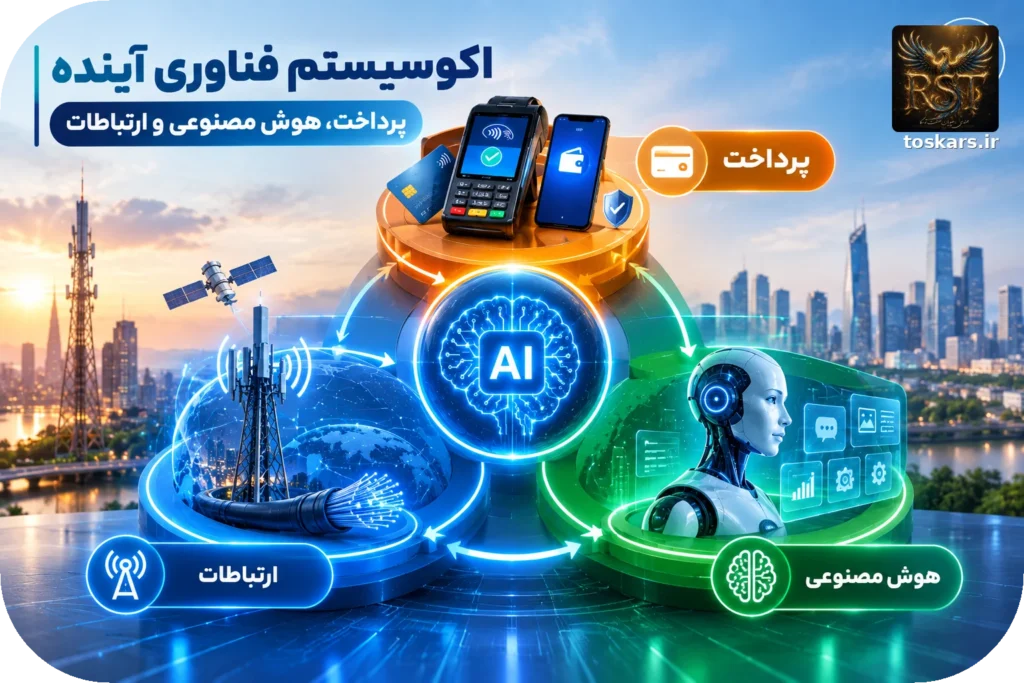
یکی از مهمترین تغییرات فناوری این است که پرداخت، ارتباطات و هوش مصنوعی دیگر سه حوزه کاملاً جدا از هم نیستند. یک تراکنش دیجیتال به شبکه ارتباطی نیاز دارد، برای پردازش و کنترل میتواند از هوش مصنوعی استفاده کند و در نهایت از زیرساخت پرداخت برای انتقال وجه بهره میگیرد.
به همین دلیل، تحول هر بخش میتواند بر دو بخش دیگر نیز اثر بگذارد. افزایش کیفیت شبکه میتواند تجربه پرداخت را بهتر کند؛ پردازش هوشمند میتواند امنیت تراکنش را افزایش دهد و زیرساخت پرداخت جدید میتواند زمینه ایجاد مدلهای تجاری تازه را فراهم کند.
در بازار جهانی، حرکت به سمت پرداختهای آنی، کیف پولهای دیجیتال، استیبلکوینها، پرداختهای مبتنی بر عاملهای هوش مصنوعی و زیرساختهای مالی قابل برنامهریزی از جمله روندهای مهم هستند. گزارشهای صنعت پرداخت در ماه سپتامبر ۲۰۲۶ نیز از توسعه پرداختهای Agentic، همکاری شرکتها در زمینه شناسایی عاملهای هوش مصنوعی و گسترش کاربرد فناوریهای جدید مالی خبر میدهند.
برای بازار ایران نیز این تحولات از یک جهت دیگر اهمیت دارند: هرچه فناوریهای جهانی پیچیدهتر میشوند، موضوع زیرساخت و دسترسی به تجهیزات و فناوریهای پرداخت اهمیت بیشتری پیدا میکند. شناخت دقیق تفاوت میان پوزهای کلاسیک، پایانههای اندرویدی، کشلس، درگاههای آنلاین و زیرساختهای پردازش پرداخت میتواند به درک بهتر مسیر تحول بازار کمک کند.
📊 آینده فناوری پرداخت، هوش مصنوعی و ارتباطات چه شکلی دارد؟
روندهای فعلی نشان میدهند که آینده فناوری احتمالاً نه در یک محصول یا دستگاه خاص، بلکه در اتصال چند زیرساخت شکل خواهد گرفت. پرداخت هوشمند، شبکه ارتباطی پرظرفیت و هوش مصنوعی میتوانند اجزای یک اکوسیستم واحد باشند که در آن تصمیمگیری، ارتباط و تراکنش با دخالت کمتر کاربر انجام میشود.
در صنعت پرداخت، تمرکز از کارت و پایانه به سمت تجربه کامل پرداخت در حال حرکت است. در هوش مصنوعی، توجه از تولید متن و تصویر به سمت عاملهایی میرود که میتوانند وظایف چندمرحلهای را انجام دهند. در ارتباطات نیز تمرکز از صرفاً انتقال داده به سمت شبکههای هوشمند و خدمات مبتنی بر پردازش نزدیک به کاربر و مراکز داده حرکت میکند.
برای کسبوکارها، این تغییرات به معنای نیاز به زیرساخت منعطفتر و نگاه یکپارچهتر به فناوری است. شرکتهایی که فقط یک ابزار یا دستگاه را میبینند، ممکن است بخشی از تحول اصلی بازار را از دست بدهند؛ در حالی که شناخت ارتباط میان پرداخت، داده، ارتباطات و هوش مصنوعی میتواند تصویر دقیقتری از آینده صنعت ارائه کند.
در مجموع، خبرهای اخیر بیش از آنکه از یک فناوری واحد خبر بدهند، نشانه شکلگیری یک معماری جدید دیجیتال هستند؛ معماریای که در آن دستگاه پرداخت، شبکه ارتباطی، داده و هوش مصنوعی به بخشهای مختلف یک زنجیره مشترک تبدیل میشوند.
پرسشهای متداول
یکی از مهمترین روندهای صنعت پرداخت، حرکت از پرداختهای سنتی و مبتنی بر تعامل مستقیم کاربر به سمت پرداختهای هوشمند و خودکار است. در این مدل، نرمافزارها و عاملهای هوش مصنوعی میتوانند بخشی از فرایند خرید را به نمایندگی از کاربر انجام دهند.
همزمان با تحول صنعت پرداخت، شبکههای ارتباطی نیز در حال تغییر هستند. اپراتورها دیگر فقط ارائهدهنده اتصال صوتی و اینترنت نیستند؛ بلکه به دنبال تبدیل شبکه به بستری برای ارائه خدمات ابری، دادهای، هوش مصنوعی و سرویسهای سازمانی هستند.
روندهای فعلی نشان میدهند که آینده فناوری احتمالاً نه در یک محصول یا دستگاه خاص، بلکه در اتصال چند زیرساخت شکل خواهد گرفت. پرداخت هوشمند، شبکه ارتباطی پرظرفیت و هوش مصنوعی میتوانند اجزای یک اکوسیستم واحد باشند که در آن تصمیمگیری، ارتباط و تراکنش با دخالت کمتر کاربر انجام میشود.