💳 سوئیچ بانکی کشلس و خودپرداز؛ نقش مانیتک و هزینه پنهان قطعی سرویس برای پذیرندگان
در دستگاههای کشلس و خودپرداز، سختافزار فقط نیمی از ماجراست. دستگاهی که روی دیوار فروشگاه یا محل کسب نصب شده، بدون ارتباط پایدار با سوئیچ بانکی عملاً یک تجهیز خام است. کاربر دستگاه را میبیند،…
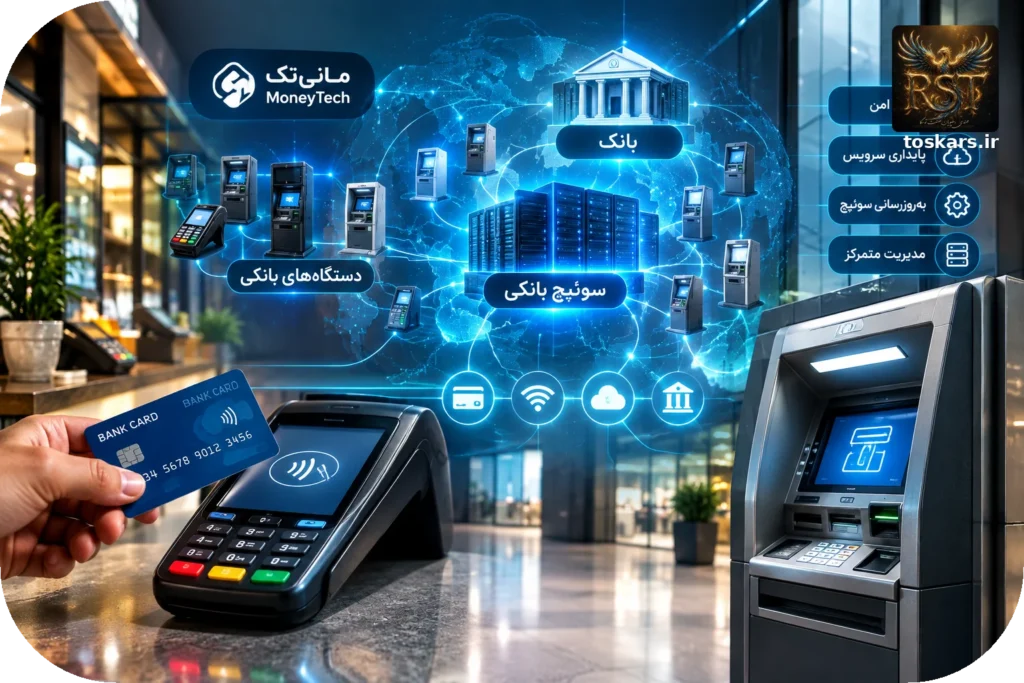
در دستگاههای کشلس و خودپرداز، سختافزار فقط نیمی از ماجراست. دستگاهی که روی دیوار فروشگاه یا محل کسب نصب شده، بدون ارتباط پایدار با سوئیچ بانکی عملاً یک تجهیز خام است. کاربر دستگاه را میبیند، کارت خود را وارد میکند و انتظار دارد خدمت بانکی در چند ثانیه انجام شود؛ اما پشت همین تجربه ساده، زنجیرهای از بانک، سوئیچ، شبکه پرداخت، نرمافزار، ارتباطات و پذیرنده قرار دارد.
در این زنجیره، مانیتک یکی از نامهای شناختهشده در حوزه ماشینهای بانکی مستقل است. این مجموعه با ارائه سوئیچ و خدمات مرتبط با خودپردازهای شخصی، عملاً در نقطهای قرار میگیرد که هرگونه اختلال یا تغییر فنی در آن میتواند مستقیماً روی بهرهبرداری پذیرنده اثر بگذارد. منابع عمومی مانیتک نیز از اتصال ماشینهای بانکی مستقل به شبکه بانکی، ارائه خدمات پشتیبانی و انتشار نسخههای نرمافزاری و بهروزرسانیهای سوئیچ خبر میدهند.
اما پرسش مهم اینجاست: وقتی تعداد زیادی پذیرنده به یک زیرساخت مشترک وابستهاند، آیا بهروزرسانی یا تغییرات فنی میتواند به قیمت قفل شدن چرخه خدمات یک پذیرنده تمام شود؟
🏦 سوئیچ بانکی دقیقاً چه نقشی در کشلس و خودپرداز دارد؟
برای درک مسئله ابتدا باید نقش سوئیچ را بشناسیم. کشلس یا خودپرداز، درخواست تراکنش را از کاربر دریافت میکند؛ اما تصمیمگیری و ارتباط با شبکه بانکی در یک لایه نرمافزاری و ارتباطی گستردهتر انجام میشود.
سوئیچ را میتوان بهصورت ساده، مرکز هدایت و پردازش ارتباطات تراکنشی دستگاه با زیرساخت بانکی دانست. این زیرساخت وظیفه دارد درخواستهای دستگاه را دریافت، مسیر آنها را مشخص و پاسخ مناسب را به دستگاه برگرداند.
به همین دلیل، خرابی خود دستگاه تنها یکی از دلایل از کار افتادن خدمت است. ممکن است دستگاه سالم باشد، اینترنت آن برقرار باشد، نمایشگر و کارتخوان نیز بدون مشکل کار کنند، اما سرویس بانکی به دلیل اختلال یا عملیات روی زیرساخت سوئیچ در دسترس نباشد.
🔗 کشلس بدون سوئیچ؛ سختافزار هست، خدمت نیست
این مسئله در مورد کشلس اهمیت بیشتری پیدا میکند. بخش عمده ارزش اقتصادی دستگاه برای پذیرنده، از تراکنش ایجاد میشود، نه صرفاً از روشن بودن نمایشگر یا نصب شدن دستگاه.
بنابراین هر ساعت قطعی میتواند به معنی از دست رفتن بخشی از تراکنشهای بالقوه باشد. اگر قطعی طولانی شود، موضوع از یک اختلال فنی ساده عبور کرده و به یک مسئله اقتصادی برای مالک دستگاه تبدیل میشود.
🟢 نقاط قوت مانیتک؛ چرا اصلاً پذیرندگان به چنین سوئیچی متصل میشوند؟
نقد عملکرد یک سوئیچ زمانی معنا دارد که نقاط قوت آن نیز دیده شود. مانیتک طی سالهای فعالیت خود در حوزه ماشینهای بانکی مستقل، یک شبکه مشخص برای این بازار ایجاد کرده و در منابع رسمی خود، خود را به عنوان شبکه امن و مستقل ماشینهای بانکی معرفی کرده است.
یکی از مزیتهای چنین ساختاری، ایجاد یک مسیر مشخص برای اتصال ماشین بانکی مستقل به شبکه بانکی است. برای مالک دستگاهی که نمیتواند یا نمیخواهد زیرساخت بانکی را خودش ایجاد کند، داشتن یک مجموعه تخصصی میتواند فرآیند راهاندازی و بهرهبرداری را سادهتر کند.
🛠️ پشتیبانی و مدیریت متمرکز
یکی دیگر از نقاط قوت مدل مانیتک، امکان مدیریت متمرکز دستگاههاست. در اطلاعیههای منتشرشده از سوی این مجموعه، امکاناتی مانند مشاهده وضعیت دستگاه، اطلاعرسانی خرابی برخی قطعات، دریافت نسخههای نرمافزاری و مدیریت برخی خدمات از طریق سامانه یا اپلیکیشن دیده میشود.
این تمرکز از یک طرف مزیت است؛ زیرا پذیرنده مجبور نیست برای هر مسئله با چند مجموعه مختلف ارتباط برقرار کند. اما همین تمرکز از طرف دیگر یک نقطه وابستگی ایجاد میکند که در زمان اختلال میتواند اهمیت بسیار زیادی پیدا کند.
📲 انتشار متمرکز بهروزرسانی
بهروزرسانی مرکزی نیز در حالت عادی یک مزیت محسوب میشود. وقتی نسخه جدید نرمافزار یا اصلاحات فنی آماده شود، امکان توزیع آن برای تعداد زیادی دستگاه وجود دارد.
اما اینجا یک سؤال مدیریتی مهم مطرح میشود: آیا فرآیند بهروزرسانی برای تعداد زیادی پذیرنده باید به گونهای طراحی شود که حتی در صورت بروز مشکل، تمام چرخه خدمات آنها همزمان متوقف نشود؟
🔴 نقطه ضعف مهم؛ وابستگی کامل پذیرنده به یک مسیر خدماتی
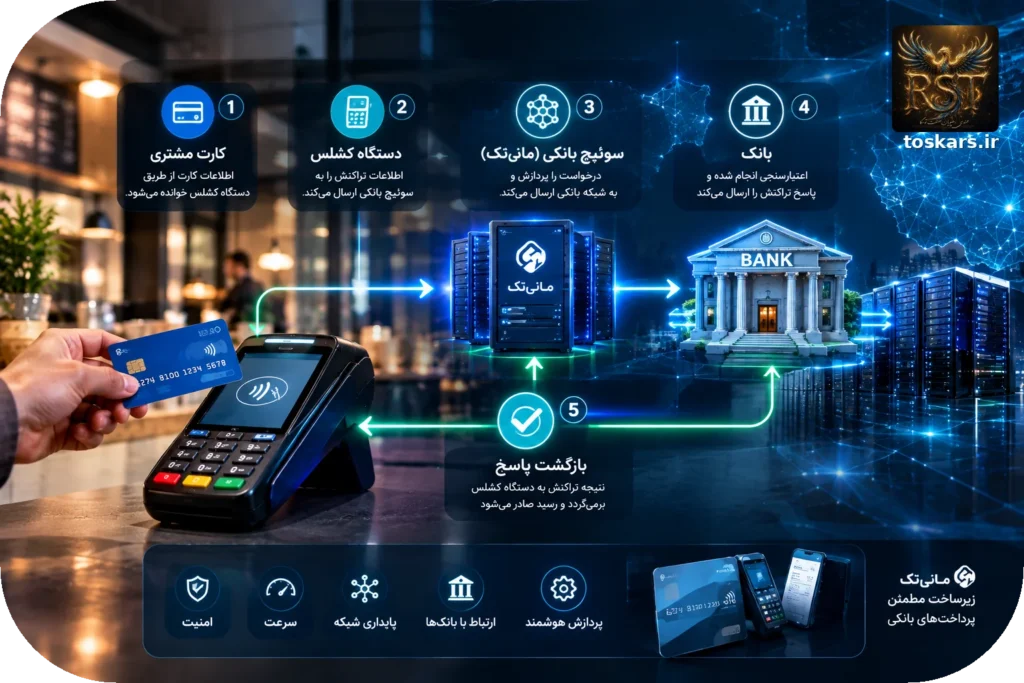
مشکل اصلی الزاماً وجود یک سوئیچ نیست؛ مشکل زمانی ایجاد میشود که پذیرنده برای ادامه فعالیت، هیچ مسیر جایگزین عملیاتی نداشته باشد.
تصور کنید یک فروشگاه دستگاه کشلس خود را در محل پرتردد نصب کرده است. مشتریان به استفاده از آن عادت کردهاند، پذیرنده بر اساس تراکنشهای دستگاه برنامه مالی خود را تنظیم کرده و حتی ممکن است برای خرید دستگاه هزینه قابل توجهی پرداخت کرده باشد.
حالا یک عملیات فنی روی سوئیچ اتفاق میافتد و دستگاه برای مدت کوتاهی از دسترس خارج میشود. اگر این توقف چند ساعت باشد، شاید بتوان آن را یک اختلال معمول دانست؛ اما وقتی توقف به روزهای متعدد برسد، اقتصاد دستگاه و اعتبار پذیرنده تحت تأثیر قرار میگیرد.
بر اساس تجربهای که از سوی برخی پذیرندگان این حوزه مطرح شده، مواردی از قطع دسترسی طولانیمدت، حتی بیش از یک هفته، برای انجام بهروزرسانی گزارش شده است. این بخش یک تجربه عملیاتی و گزارش پذیرندگان است و برای تبدیل شدن به آمار رسمی، نیازمند انتشار داده قابل استناد از سوی اپراتور شبکه است.
⏱️ مشکل فقط «قطعی» نیست؛ مشکل مدت زمان قطعی است
در زیرساختهای بانکی، قطعی کوتاهمدت ممکن است اجتنابناپذیر باشد. اما برای پذیرنده، تفاوت بسیار زیادی میان «۳۰ دقیقه اختلال برنامهریزیشده» و «چند روز عدم دسترسی» وجود دارد.
هرچه زمان توقف افزایش پیدا کند، زیان بالقوه نیز از یک مشکل فنی به زیان عملیاتی تبدیل میشود.
- از دست رفتن تراکنشها
- کاهش درآمد مورد انتظار پذیرنده
- نارضایتی کاربران دستگاه
- کاهش اعتماد مشتریان محلی
- افزایش تماس و پیگیری با پشتیبانی
- خواب سرمایه خرید دستگاه
- افزایش هزینه پشتیبانی و مراجعه فنی
⚠️ وقتی قطعی تکرار میشود؛ چرا چرخه خدمات قفل میکند؟
یک قطعی منفرد را میتوان حادثه دانست؛ اما اگر یک الگو بارها تکرار شود، دیگر باید درباره طراحی فرآیند خدمات سؤال کرد.
فرض کنیم بهروزرسانی سوئیچ ضروری است. این موضوع قابل درک است. سیستمهای بانکی باید بهروزرسانی شوند، مشکلات امنیتی اصلاح شوند و سازگاری نرمافزارها تغییر کند. مسئله این نیست که چرا سیستم بهروزرسانی میشود؛ مسئله این است که چرا اثر بهروزرسانی نباید تا حد امکان برای پذیرنده نامحسوس باشد؟
در معماریهای حرفهای، عملیات نگهداری باید تا حد امکان مرحلهای، قابل بازگشت و همراه با برنامه جایگزین باشد. اگر تغییر جدید با مشکل مواجه شد، باید امکان بازگشت سریع به نسخه قبلی یا انتقال موقت بار وجود داشته باشد.
🔄 بهروزرسانی نباید مساوی با تعطیلی پذیرنده باشد
برای یک سرویس تجاری، مفهوم «نگهداری» با مفهوم «تعطیلی» یکسان نیست.
اگر پذیرنده مجبور شود چند روز منتظر بماند تا دستگاه دوباره فعال شود، از دید کسبوکار او، نتیجه نهایی چیزی جز توقف خدمت نیست؛ حتی اگر علت فنی آن کاملاً موجه باشد.
به همین دلیل، کیفیت واقعی یک سوئیچ را فقط با تعداد تراکنش، سرعت پاسخ یا تعداد دستگاههای متصل نمیتوان سنجید. شاخصهایی مانند زمان بازیابی، میزان دسترسی، اطلاعرسانی، امکان بازگشت سریع و کیفیت مدیریت رخداد نیز باید در ارزیابی آن لحاظ شوند.
💸 هزینه پنهان قطعی؛ خسارت مالی تنها بخشی از ماجراست
وقتی یک کشلس یا خودپرداز از کار میافتد، اولین چیزی که به ذهن میرسد کاهش درآمد تراکنشی است. اما خسارت واقعی میتواند بزرگتر باشد.
پذیرنده دستگاه را با این تصور خریداری کرده که یک خدمت بانکی فعال در محل خود داشته باشد. اگر این خدمت چندین بار و برای مدت طولانی متوقف شود، مشتریانی که برای استفاده از دستگاه مراجعه کردهاند ممکن است تصور کنند دستگاه خراب است، فروشگاه خدمات مناسبی ارائه نمیکند یا حتی کل این سرویس قابل اعتماد نیست.
🏪 آسیب اعتباری به محل نصب
این موضوع برای کسبوکاری که دستگاه کشلس را به عنوان بخشی از خدمات خود معرفی کرده اهمیت زیادی دارد.
مشتری معمولاً تفاوت میان «خرابی دستگاه»، «اختلال سوئیچ»، «مشکل بانک» و «مشکل اینترنت» را نمیداند. او فقط یک نتیجه میبیند: دستگاه کار نمیکند.
در نتیجه، حتی اگر منشأ مشکل در لایهای خارج از اختیار پذیرنده باشد، بخشی از نارضایتی به محل ارائه خدمت منتقل میشود.
📉 خواب سرمایه؛ هزینهای که کمتر دیده میشود
مالک دستگاه ممکن است دهها یا صدها میلیون تومان برای خرید تجهیزات، نصب، اینترنت، زیرساخت و سرمایه در گردش هزینه کرده باشد. وقتی دستگاه برای مدت طولانی بلااستفاده میماند، سرمایه همچنان درگیر است اما جریان درآمدی متوقف میشود.
این همان جایی است که ریسک زیرساخت نرمافزاری به ریسک سرمایهگذاری سختافزاری تبدیل میشود.
🧩 آیا مانیتک مقصر تمام قطعیهاست؟
پاسخ حرفهای این است که نه لزوماً. در یک زنجیره پرداخت، عوامل مختلفی میتوانند باعث اختلال شوند؛ از بانک و ارتباطات گرفته تا سوئیچ، نرمافزار دستگاه، شبکه مخابراتی، اینترنت و حتی تنظیمات خود دستگاه.
بنابراین هر قطعی را نمیتوان مستقیماً به یک شرکت نسبت داد.
اما وقتی موضوع به قطعیهای مرتبط با بهروزرسانی و تغییرات زیرساختی مربوط میشود، مسئولیت مدیریت تجربه پذیرنده اهمیت بیشتری پیدا میکند؛ زیرا زمان و نحوه اجرای عملیات تا حدی قابل برنامهریزی است.
وجود اطلاعیههای عمومی مانیتک درباره «بهروزرسانی سوئیچ بانک» و انتشار نسخههای جدید نرمافزار خودپرداز نشان میدهد که چنین عملیاتهایی بخشی از چرخه واقعی نگهداری این شبکه هستند.
بنابراین سؤال اصلی و قابل بررسی این نیست که «چرا مانیتک بهروزرسانی میکند؟»؛ بلکه این است که چرا معماری و فرآیند خدمات نباید به شکلی طراحی شود که اثر این عملیات بر پذیرندگان به حداقل برسد؟
🔐 راهحل چیست؟ سوئیچ باید با SLA واقعی سنجیده شود
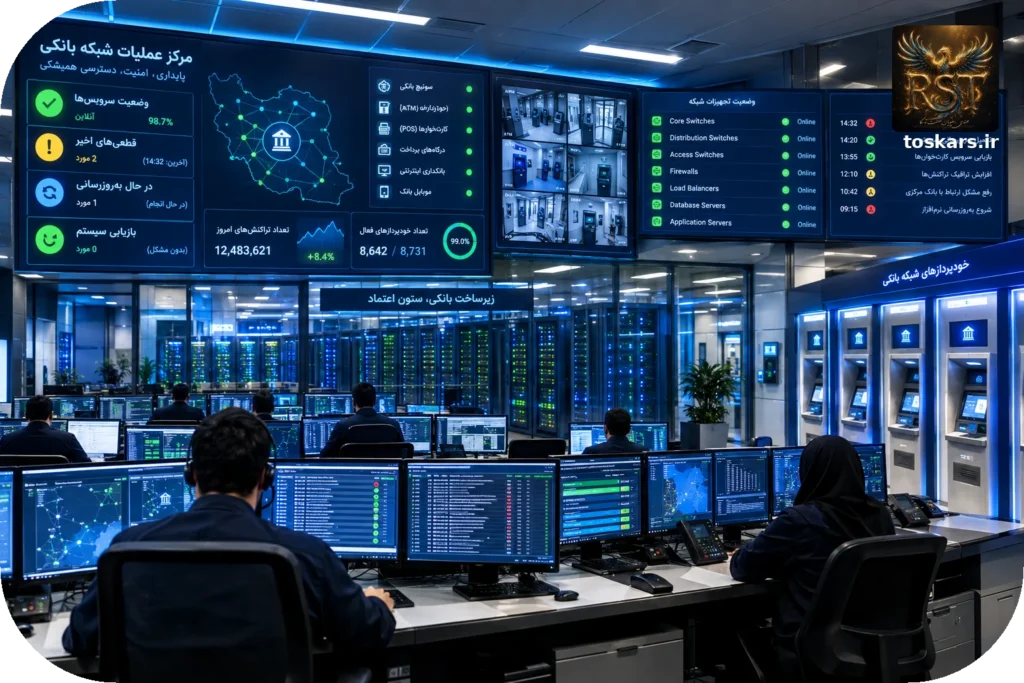
برای پذیرنده، عبارتهایی مانند «سوئیچ معتبر» یا «شبکه امن» زمانی ارزش واقعی دارند که پشت آنها شاخصهای قابل اندازهگیری وجود داشته باشد.
یکی از مهمترین ابزارها، SLA یا توافقنامه سطح خدمت است. پذیرنده باید بداند میزان دسترسپذیری سرویس چقدر است، قطعی برنامهریزیشده چگونه اعلام میشود، حداکثر زمان رفع اختلال چقدر است و در صورت توقف طولانی چه سازوکاری برای جبران وجود دارد.
📊 پنج شاخصی که پذیرنده باید بررسی کند
- Uptime: چه درصدی از زمان، سرویس واقعاً در دسترس است؟
- MTTR: میانگین زمان بازگردانی سرویس پس از اختلال چقدر است؟
- اطلاعرسانی: چند ساعت یا چند روز قبل از عملیات برنامهریزیشده اطلاع داده میشود؟
- Rollback: در صورت شکست بهروزرسانی، آیا امکان بازگشت سریع وجود دارد؟
- مسیر جایگزین: آیا پذیرنده در زمان اختلال راهکار عملیاتی دیگری دارد؟
این شاخصها کمک میکنند انتخاب سوئیچ از یک تصمیم صرفاً تبلیغاتی به یک تصمیم فنی و اقتصادی تبدیل شود.
🏧 انتخاب سوئیچ؛ تصمیمی مهمتر از انتخاب ظاهر دستگاه
یکی از اشتباهات رایج هنگام خرید کشلس یا خودپرداز این است که تمرکز اصلی روی مدل، صفحهنمایش، ظاهر، قیمت و امکانات سختافزاری قرار میگیرد.
در حالی که دستگاهی با سختافزار عالی ولی زیرساخت خدماتی ضعیف، ممکن است برای پذیرنده دردسر بیشتری ایجاد کند.
برای همین، هنگام خرید باید علاوه بر مشخصات دستگاه، درباره سوئیچ، بانک عامل، شرکت ارائهدهنده خدمات، مسیر پشتیبانی، زمان فعالسازی، SLA و سابقه قطعی سرویس نیز سؤال شود.
در همین زمینه، مقالات سایت انتخاب بهترین کشلس متناسب با نیازتان و آخرین اخبار صنعت پرداخت ایران میتوانند برای شناخت بهتر بازار و تفاوت راهکارهای موجود مورد استفاده قرار گیرند.
🚀 رهپویان صنعت توسکا؛ دستگاه مهم است، اما سوئیچ مهمتر است
رهپویان صنعت توسکا در حوزه تجهیزات بانکی و پرداخت، از جمله کشلس، خودپرداز، پوز و تجهیزات مرتبط فعالیت میکند. تجربه بازار نشان داده است که فروش یک دستگاه به تنهایی کافی نیست؛ دستگاه باید از ابتدا با زیرساخت بانکی مناسب، مسیر پشتیبانی مشخص و مدل خدماتی قابل اتکا انتخاب شود.
به همین دلیل، رهپویان صنعت توسکا در ارائه دستگاههای کشلس، خود را صرفاً فروشنده سختافزار نمیداند و بر انتخاب مسیر مناسب اتصال دستگاه به سوئیچهای معتبر بانکی و مجموعههای فعال در اکوسیستم پرداخت تأکید دارد.
این نگاه بهخصوص برای پذیرندهای مهم است که قرار است دستگاه را به عنوان یک خدمت دائمی در محل کسب خود ارائه کند. هدف نباید صرفاً این باشد که دستگاه امروز فعال شود؛ هدف باید این باشد که خدمت در بلندمدت پایدار بماند.
🛡️ انتخاب درست یعنی کاهش ریسک بعد از خرید
پذیرنده قبل از خرید باید درباره مسیر خدمات پس از فروش، سوئیچ مورد استفاده، بانک عامل، روش پشتیبانی، زمان فعالسازی و نحوه مدیریت قطعیهای احتمالی سؤال کند.
یک فروشنده حرفهای نیز باید این اطلاعات را شفاف در اختیار مشتری قرار دهد؛ زیرا هزینه واقعی یک انتخاب اشتباه ممکن است نه هنگام خرید، بلکه چند ماه بعد و در زمان یک اختلال طولانی مشخص شود.
🧭 جمعبندی؛ سوئیچ، قلب نامرئی کشلس و خودپرداز است
کشلس و خودپرداز را نباید فقط یک دستگاه الکترونیکی دانست. این تجهیزات بخشی از یک زنجیره خدمات مالی هستند و سوئیچ بانکی یکی از مهمترین حلقههای این زنجیره است.
مانیتک در بازار ماشینهای بانکی مستقل، زیرساخت و خدماتی ایجاد کرده که امکان اتصال و مدیریت تعداد قابل توجهی از دستگاهها را فراهم میکند و سابقه انتشار نسخههای نرمافزاری، اطلاعیههای بهروزرسانی و خدمات پشتیبانی آن در منابع عمومی قابل مشاهده است.
اما هرچه تعداد پذیرندگان و دستگاههای متصل به یک زیرساخت بیشتر شود، مسئولیت مدیریت تغییرات و کاهش زمان قطعی نیز مهمتر میشود.
تجربه پذیرندگانی که از قطعیهای طولانی و تکرارشونده شکایت دارند، یک سؤال جدی را پیش روی صنعت قرار میدهد: آیا زیرساخت پرداخت ایران برای عملیات نگهداری و بهروزرسانی، به اندازه کافی تابآور طراحی شده است؟
اگر پاسخ منفی باشد، راهحل صرفاً افزایش سرعت تیم پشتیبانی نیست. باید معماری سرویس، روش انتشار نسخهها، امکان بازگشت، افزونگی، اطلاعرسانی و SLA از نو بررسی شود.
در نهایت، پذیرنده نباید هزینه ضعف طراحی زیرساخت را با خواب سرمایه، از دست دادن تراکنش و کاهش اعتبار کسبوکار خود پرداخت کند.
برای همین، هنگام خرید کشلس یا خودپرداز، انتخاب دستگاه فقط نیمی از تصمیم است. نیمه دیگر، انتخاب سوئیچ و مدل خدماتی است که قرار است دستگاه برای سالها بر پایه آن کار کند.
رهپویان صنعت توسکا نیز با همین نگاه، ارائه انواع دستگاههای کشلس و تجهیزات بانکی را در کنار انتخاب مسیرهای اتصال به سوئیچهای معتبر بانکی و مجموعههای فعال پرداخت دنبال میکند؛ زیرا در یک کسبوکار واقعی، دستگاهی که فقط فروخته شود کافی نیست؛ دستگاه باید سرویس بدهد.
پرسشهای متداول
برای درک مسئله ابتدا باید نقش سوئیچ را بشناسیم. کشلس یا خودپرداز، درخواست تراکنش را از کاربر دریافت میکند؛ اما تصمیمگیری و ارتباط با شبکه بانکی در یک لایه نرمافزاری و ارتباطی گستردهتر انجام میشود.
نقد عملکرد یک سوئیچ زمانی معنا دارد که نقاط قوت آن نیز دیده شود. مانیتک طی سالهای فعالیت خود در حوزه ماشینهای بانکی مستقل، یک شبکه مشخص برای این بازار ایجاد کرده و در منابع رسمی خود، خود را به عنوان شبکه امن و مستقل ماشینهای بانکی معرفی کرده است.
در زیرساختهای بانکی، قطعی کوتاهمدت ممکن است اجتنابناپذیر باشد. اما برای پذیرنده، تفاوت بسیار زیادی میان «۳۰ دقیقه اختلال برنامهریزیشده» و «چند روز عدم دسترسی» وجود دارد.
یک قطعی منفرد را میتوان حادثه دانست؛ اما اگر یک الگو بارها تکرار شود، دیگر باید درباره طراحی فرآیند خدمات سؤال کرد.
پاسخ حرفهای این است که نه لزوماً. در یک زنجیره پرداخت، عوامل مختلفی میتوانند باعث اختلال شوند؛ از بانک و ارتباطات گرفته تا سوئیچ، نرمافزار دستگاه، شبکه مخابراتی، اینترنت و حتی تنظیمات خود دستگاه.
یکی از اشتباهات رایج هنگام خرید کشلس یا خودپرداز این است که تمرکز اصلی روی مدل، صفحهنمایش، ظاهر، قیمت و امکانات سختافزاری قرار میگیرد.