مقاله بدون عنوان

💰 رواج نزولخواری در میان کسبه و جامعه ایرانی؛ از بیثباتی اقتصادی تا خلأ تأمین مالی و چالش اجرای حکم ربا نزولخواری را نمیتوان فقط داستان فردی دانست که پولی قرض میدهد و در…
💰 رواج نزولخواری در میان کسبه و جامعه ایرانی؛ از بیثباتی اقتصادی تا خلأ تأمین مالی و چالش اجرای حکم ربا
نزولخواری را نمیتوان فقط داستان فردی دانست که پولی قرض میدهد و در مقابل، مبلغ بیشتری مطالبه میکند. وقتی چنین رابطهای در میان بخشی از کسبه و فعالان اقتصادی رواج پیدا میکند، باید پرسید چه اتفاقی در محیط اقتصادی افتاده که یک فرد برای ادامه فعالیت خود به بازار غیررسمی پول پناه میبرد. نزولخواری در میان کسبه و جامعه ایرانی میتواند نشانهای از شکاف میان نیاز واقعی اقتصاد به نقدینگی و توان نظام رسمی برای پاسخگویی سریع، شفاف و متناسب به این نیاز باشد.
مسئله از جایی پیچیدهتر میشود که جامعه مورد بحث، جامعهای با نظام حقوقی و فرهنگی مبتنی بر آموزههای اسلامی است؛ جایی که ربا در منابع دینی ممنوع اعلام شده و حتی برای آن ضمانتهای حقوقی و کیفری نیز پیشبینی شده است. بنابراین پرسش فقط این نیست که چرا فردی به نزول روی میآورد؛ بلکه باید پرسید چرا سرمایه به جای ورود به تولید و ارزشآفرینی، گاهی وارد چرخه بدهی میشود، چرا برخی نیازمندان به بازار غیررسمی پول رانده میشوند و نهادهای مسئول چه وظیفهای در جلوگیری از شکلگیری این چرخه دارند.
۱. 🔎 نزولخواری از کجا شروع میشود؛ نیاز واقعی یا فرصتطلبی مالی؟
در ظاهر، نزولخواری رابطهای میان دو فرد است: یک نفر پول دارد و دیگری به پول نیازمند است. اما این توضیح، بخش مهمی از مسئله را پنهان میکند. در بسیاری از موارد، فرد نیازمند الزاماً فردی فاقد فعالیت اقتصادی نیست؛ ممکن است صاحب مغازه، تولیدکننده، عمدهفروش یا ارائهدهنده خدمات باشد که برای مدتی با کمبود سرمایه در گردش مواجه شده است.
مشکل زمانی آغاز میشود که سرمایه مورد نیاز برای ادامه کار، با سرعتی که اقتصاد واقعی به آن نیاز دارد در دسترس قرار نگیرد. کاسب باید چک تأمینکننده را پرداخت کند، کالا بخرد، اجاره بدهد یا سفارش جدید را تأمین کند؛ اما اگر مسیر رسمی دریافت منابع طولانی، پرهزینه، سختگیرانه یا نامتناسب با شرایط واقعی کسبوکار باشد، بازار غیررسمی میتواند جذاب شود.
در اینجا نزولخوار لزوماً با تولیدکننده یا کاسب رقابت نمیکند؛ او از نیاز فوری او به نقدینگی استفاده میکند. هرچه نیاز فوریتر باشد، قدرت چانهزنی نیازمند کمتر میشود و هزینه پول افزایش پیدا میکند.
بنابراین برای فهم رواج نزول باید از یک سؤال سادهتر عبور کرد: «چرا فلان فرد نزول میگیرد؟» و به سؤال ساختاریتری رسید: «چرا بخشی از نیاز مالی اقتصاد واقعی، خود را در بازار غیررسمی و گران پول نشان میدهد؟»
۲. 🏦 وقتی تأمین مالی رسمی به نیاز واقعی کسبوکار نمیرسد
قانون عملیات بانکی بدون ربا، برای نظام بانکی جمهوری اسلامی اهدافی مانند تنظیم گردش صحیح پول و اعتبار در جهت سلامت و رشد اقتصاد و تأمین منابع برای بخشهای مختلف اقتصادی در نظر گرفته است. در همین چارچوب، قانون امکان تأمین بخشی از سرمایه مورد نیاز بخشهای تولیدی، بازرگانی و خدماتی را نیز پیشبینی کرده است.
اما فاصله میان آنچه قانون برای نظام بانکی تعریف کرده و آنچه یک کسبه در لحظه نیاز تجربه میکند میتواند محل یک بحث جدی باشد. ممکن است یک سیاست در سطح کلان برای حمایت از تولید طراحی شده باشد، اما کسبوکار کوچک در زمان نیاز فوری به سرمایه در گردش همچنان با موانع، هزینهها، وثایق یا فرآیندهای پیچیده مواجه شود.
بانک مرکزی نیز در سال ۱۴۰۵ از توسعه تأمین مالی زنجیره تولید و رشد قابل توجه آن گزارش داده و تأکید کرده که هدف این ابزارها، هدایت منابع به سمت فعالیتهای مولد و پاسخ به نیاز سرمایه در گردش بنگاههاست. این اقدام نشان میدهد که مسئله نیاز بنگاهها به سرمایه در گردش، در سطح سیاستگذاری نیز به رسمیت شناخته شده است.
اما همین واقعیت، یک پرسش مهمتر ایجاد میکند: اگر منابع رسمی به اندازه کافی، با زمانبندی مناسب و متناسب با ساختار کسبوکار در دسترس نباشند، چه کسی خلأ ایجادشده را پر میکند؟ پاسخ میتواند بازار غیررسمی پول باشد؛ بازاری که الزاماً تابع همان ضوابط، شفافیت و کنترلهای نظام بانکی نیست.
⚙️ حمایت ناکافی چگونه میتواند بازار جایگزین بسازد؟
اگر بانک مرکزی و شبکه بانکی نتوانند نیازهای مشروع و واقعی کسبوکارها را بهموقع پاسخ دهند، نمیتوان انتظار داشت نیاز مالی از بین برود. نیاز باقی میماند و فقط مسیر تأمین آن تغییر میکند.
در چنین شرایطی، فرد ممکن است از تأمین مالی رسمی به سمت دوست، آشنا، سرمایهگذار غیررسمی یا نزولخوار حرکت کند. بنابراین حتی اگر نهاد رسمی هیچگاه مستقیماً چنین فعالیتی را توصیه نکند، ضعف در پاسخگویی به نیاز مالی میتواند بهصورت غیرمستقیم تقاضا برای راهحلهای جایگزین ایجاد کند.
این گزاره به معنای نسبت دادن قصد یا انگیزه خاص به بانک مرکزی نیست؛ بحث درباره پیامد ساختاری یک خلأ است. هرجا تقاضای واقعی وجود داشته باشد و عرضه رسمی نتواند آن را پوشش دهد، احتمال شکلگیری بازار موازی افزایش پیدا میکند.
۳. 📉 بیثباتی اقتصادی چگونه سرمایه را از ارزشآفرینی دور میکند؟
سرمایه زمانی بیشترین اثر اقتصادی را ایجاد میکند که وارد فعالیتی شود که کالا، خدمت، اشتغال، فناوری یا ارزش افزوده واقعی تولید میکند. اما سرمایهگذار برای ورود به چنین فعالیتی به یک حداقل از امکان پیشبینی نیاز دارد. اگر ارزش پول، هزینه مواد اولیه، نرخ ارز، هزینه تأمین مالی و قدرت خرید مشتری مرتباً دستخوش تغییر باشد، تصمیمگیری بلندمدت دشوارتر میشود.
در محیط بیثبات، صاحب سرمایه ممکن است به جای اینکه سرمایه خود را برای چند سال در یک فعالیت تولیدی درگیر کند، به دنبال راههایی باشد که بازده یا نقدشوندگی آنها سریعتر است. این تغییر رفتار لزوماً در مورد همه سرمایهگذاران اتفاق نمیافتد، اما از نظر اقتصادی یک مسئله مهم است: نااطمینانی میتواند افق تصمیمگیری را کوتاه کند.
در این شرایط، پول ممکن است از کارخانه، کارگاه، توسعه فروشگاه یا ایجاد ظرفیت جدید فاصله بگیرد و به سمت خریدوفروش دارایی، فعالیتهای کوتاهمدت یا حتی بازار بدهی غیررسمی حرکت کند.
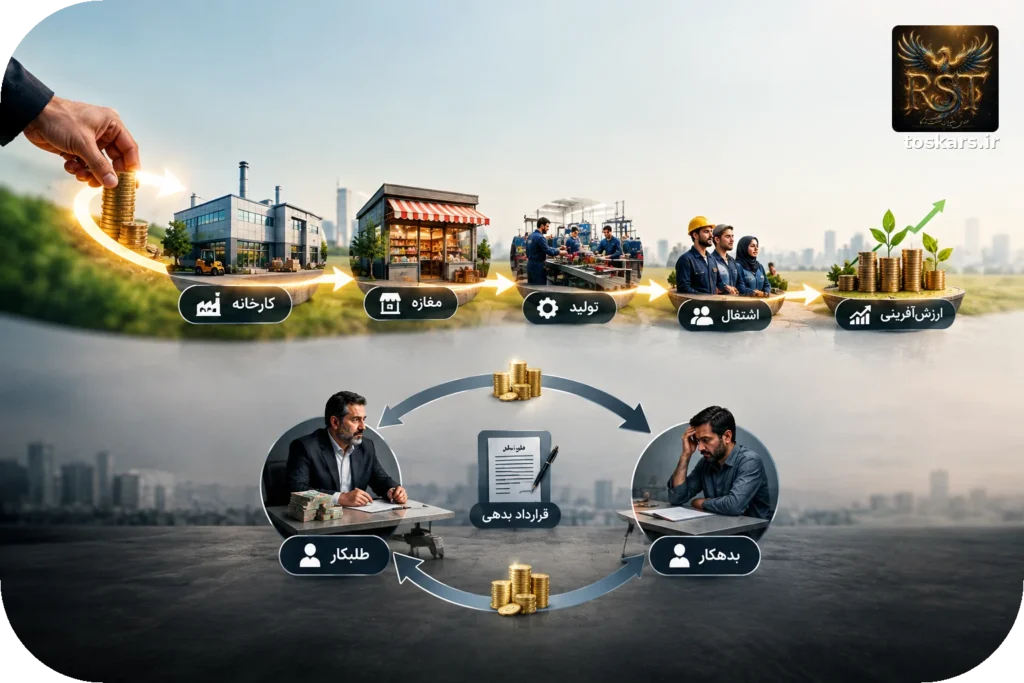
نزولخواری در چنین محیطی یک نقطه متناقض ایجاد میکند: سرمایهای که میتوانست در یک فعالیت اقتصادی به کار گرفته شود، به جای مشارکت در تولید، از طریق مطالبه زیاده از بدهکار درآمد ایجاد میکند؛ در سوی دیگر نیز کسبهای که باید پول را صرف خرید کالا و توسعه فعالیت کند، بخشی از درآمد آینده خود را بابت هزینه بدهی از دست میدهد.
به این ترتیب، مسئله فقط «حرام بودن ربا» یا «گران بودن پول» نیست؛ بلکه مسئله این است که سرمایه چگونه از مسیر ارزشآفرینی به مسیر کسب درآمد از بدهی منحرف میشود.
۴. ⚠️ نزولخواری چگونه کسبوکار را وارد چرخه فرسایشی میکند؟
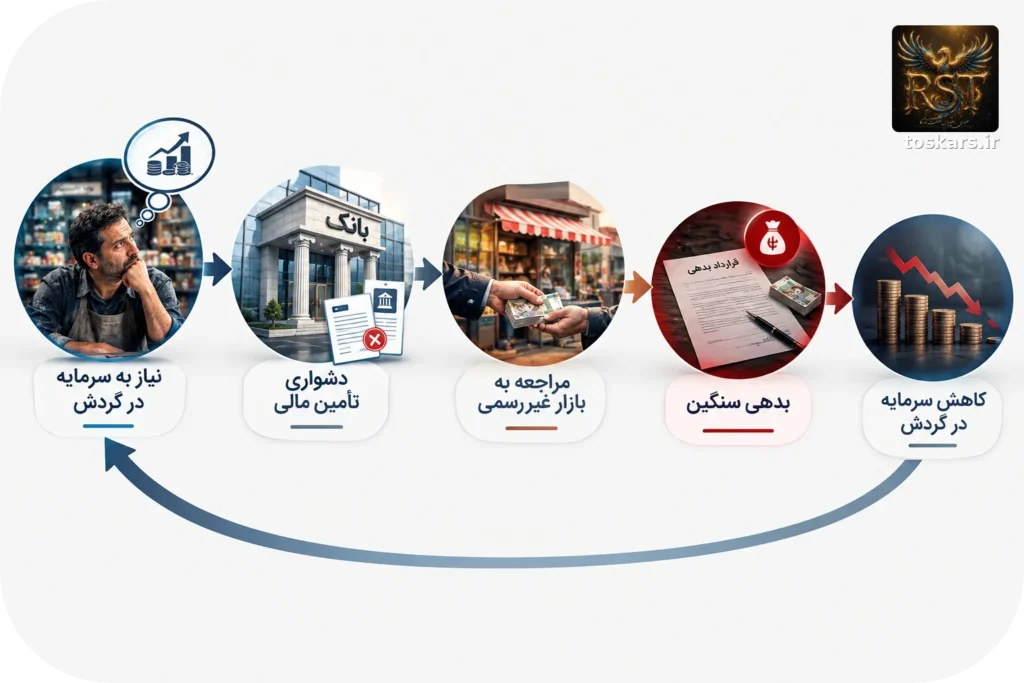
یک کسبوکار برای ادامه فعالیت به سرمایه در گردش نیاز دارد. اگر سرمایه در گردش با بدهی گران تأمین شود، درآمد آینده کسبوکار از همان ابتدا بخشی از خود را به طلبکار واگذار کرده است. اگر فروش طبق انتظار انجام نشود، بدهکار با کسری جدید مواجه میشود و ممکن است برای پرداخت تعهد قبلی دوباره پول قرض کند.
اینجا چرخهای شکل میگیرد که میتوان آن را چرخه بدهی نامید:
این چرخه میتواند کسبوکاری را که در حالت عادی قابلیت ادامه فعالیت دارد، به سمت فروش دارایی، کاهش موجودی کالا، تعطیلی یا وابستگی دائمی به بدهی سوق دهد.
خطر برای اقتصاد خانوار نیز کمتر نیست. وقتی درآمد کسبوکار و درآمد خانواده به هم وابستهاند، فشار بدهی میتواند از مغازه به زندگی خانوادگی منتقل شود و پسانداز، دارایی و امنیت مالی خانواده را تحت تأثیر قرار دهد.
🔄 نزولخواری؛ کسب درآمد از نیاز دیگران
در فعالیت اقتصادی مولد، درآمد معمولاً با ارائه کالا یا خدمت، تحمل ریسک، سرمایهگذاری یا مشارکت در تولید همراه است. اما در رابطه ربوی، درآمد طلبکار میتواند به خودِ نیاز مالی بدهکار گره بخورد. هرچه نیازمندتر باشد، قدرت چانهزنی او کمتر میشود.
از این منظر، گسترش نزولخواری فقط مسئلهای درباره «پول گران» نیست؛ بلکه مسئلهای درباره جهت حرکت سرمایه در جامعه است.
۵. 🕌 ربا در یک جامعه دینی؛ از حکم شرعی تا مسئولیت اجتماعی
در قرآن، میان تجارت و ربا تفکیک شده و در آیات ۲۷۵ تا ۲۷۹ سوره بقره، مؤمنان به ترک ربا دعوت شدهاند. در همین آیات، بر اصل سرمایه تأکید شده است؛ یعنی طلبکار اصل مال خود را مطالبه میکند، اما رابطه ربوی نباید به دریافت زیاده بر اصل سرمایه منجر شود.
در فقه اسلامی نیز میان سود حاصل از فعالیت اقتصادی و زیادهای که در قرارداد قرض شرط میشود تفاوت وجود دارد. بنابراین نمیتوان هر نوع سود، فروش اقساطی یا بازده سرمایه را بدون بررسی قرارداد، ربا نامید.
قانون عملیات بانکی بدون ربا نیز دقیقاً با همین هدف ایجاد شد که فعالیت نظام بانکی بر مبنای ضوابط اسلامی سامان یابد. در ماده ۲۱ این قانون، انجام عملیات بانکی ربوی برای بانک مرکزی و بانکها ممنوع اعلام شده است.
اما در اینجا یک پرسش اجتماعی جدی شکل میگیرد: اگر ربا در یک جامعه دینی از نظر شرعی ممنوع و در نظام حقوقی نیز جرمانگاری شده است، چرا باید بازار غیررسمی نزول بتواند در میان بخشی از مردم و کسبه رشد کند؟
پاسخ را نمیتوان صرفاً در ضعف اخلاق فردی جستوجو کرد. هر حکم اجتماعی برای اجرا به سازوکار اقتصادی، حقوقی و نظارتی نیز نیاز دارد. اگر فرد نیازمند راه مشروع و قابل دسترس برای تأمین سرمایه پیدا نکند، ممنوعیت به تنهایی نیاز مالی او را از بین نمیبرد.
۶. ⚖️ اگر ربا جرم است، مسئله برخورد و ضمانت اجرا چیست؟
در حقوق ایران برای ربا ضمانت کیفری پیشبینی شده است. ماده ۵۹۵ قانون مجازات اسلامی درباره ربادهنده، رباگیرنده و واسطه میان آنها مجازاتهایی مقرر کرده و در عین حال، برای فردی که اثبات شود در پرداخت مال اضافی مضطر بوده، استثنایی در نظر گرفته است.
بنابراین مسئله را نباید با عبارت کلی «قانون برخورد نمیکند» تمام کرد. قانون وجود دارد؛ پرسش دقیقتر درباره میزان کشف، گزارش، اثبات، رسیدگی و اجرای مؤثر قانون در معاملات پنهان و غیررسمی است.
نزولخواری معمولاً مانند یک فعالیت اقتصادی شفاف، صورتحساب عمومی یا تابلوی رسمی ندارد. قراردادها ممکن است شفاهی باشند، اسناد متفاوتی برای پوشاندن ماهیت واقعی معامله استفاده شود و طرف نیازمند نیز به دلیل ترس از از دست دادن منبع تأمین پول یا پیامدهای دیگر، از پیگیری خودداری کند. به همین دلیل، فاصله میان «وجود قانون» و «قابلیت اجرای قانون» اهمیت زیادی پیدا میکند.
در یک جامعه دینی، مقابله با ربا نمیتواند فقط به توصیه اخلاقی محدود شود. همانطور که قانون برای آن ضمانت اجرا تعیین کرده، نظام اقتصادی نیز باید بهگونهای عمل کند که فرد نیازمند برای تأمین سرمایه مجبور نباشد میان تعطیلی کسبوکار و ورود به یک قرارداد پرهزینه یکی را انتخاب کند.
۷. 🧭 جمعبندی؛ وقتی خلأ تأمین مالی، بازار نزول را تغذیه میکند
نزولخواری را اگر فقط به رفتار یک نزولخوار یا یک بدهکار تقلیل دهیم، بخش بزرگی از مسئله را از دست دادهایم. این پدیده میتواند در نقطه تلاقی چند مشکل شکل بگیرد: بیثباتی اقتصادی، کاهش قدرت برنامهریزی، نیاز دائمی کسبوکارها به سرمایه در گردش، دشواری یا نامتناسب بودن برخی مسیرهای تأمین مالی، ضعف سواد مالی و وجود بازارهای غیررسمی پول.
در چنین محیطی، سرمایه به جای آنکه وارد چرخه تولید، تجارت سالم و ارزشآفرینی شود، ممکن است در چرخه بدهی گردش کند. نزولخوار از نیاز مالی درآمد میگیرد و کسبه نیز بخشی از درآمد آینده خود را برای بازپرداخت هزینه پول از دست میدهند. در نهایت، پولی که میتوانست موتور فعالیت اقتصادی باشد، به عاملی برای انتقال ثروت از بدهکار به طلبکار تبدیل میشود.
از سوی دیگر، مسئولیت نهادهای رسمی نیز صرفاً با اعلام سیاستهای حمایتی پایان نمییابد. اگر هدف نظام بانکی، آنگونه که قانون تصریح کرده، تنظیم صحیح گردش پول و اعتبار و کمک به رشد اقتصادی است، کیفیت دسترسی واقعی کسبوکارها به منابع مالی نیز بخشی از همین مسئله است.
البته نمیتوان هر مورد ناکامی یک کسبوکار در دریافت تسهیلات را مستقیماً علت نزولخواری دانست و نمیتوان عملکرد تمام بانکها یا بانک مرکزی را عامل گسترش ربا معرفی کرد. اما میتوان یک رابطه ساختاری را بررسی کرد: هرچه اقتصاد به سرمایه در گردش نیاز بیشتری داشته باشد و مسیرهای مشروع، شفاف و قابل دسترس تأمین مالی نتوانند متناسب با این نیاز عمل کنند، فضای بیشتری برای راهحلهای غیررسمی ایجاد میشود.
از این منظر، مبارزه با نزولخواری فقط با برخورد با نزولخوار تمام نمیشود. برخورد حقوقی لازم است، اما کافی نیست. در کنار آن باید شرایطی فراهم شود که کاسب برای پرداخت بدهی، خرید کالا یا ادامه تولید، مجبور نباشد به بازار زیرزمینی پول مراجعه کند.
اگر سرمایه نتواند در فضای باثبات و قابل پیشبینی وارد کار و تولید شود، پول به دنبال مسیر دیگری برای کسب بازده خواهد رفت. یکی از خطرناکترین این مسیرها زمانی است که درآمد از خودِ نیاز مالی دیگران ساخته شود. آنجا دیگر مسئله فقط یک معامله میان دو نفر نیست؛ مسئله جهت حرکت سرمایه در کل جامعه است.